
Perspectives hebdomadaires
Que s'est-il passé cette semaine ?
Marchés mondiaux
- Le FMI prévoit une croissance mondiale de 3,1 % cette année, mais met en garde contre le fait qu’une inflation persistante, la hausse des coûts d’emprunt et l’alourdissement de la dette publique pourraient déclencher un ralentissement brutal. La croissance dépend de plus en plus d’un ensemble restreint de moteurs technologiques et financiers, notamment l’essor de l’IA.
- Le FMI a mis en garde les économies avancées contre un recours excessif à la dette à court terme, qui expose les gouvernements à des risques de refinancement et à des coûts d’emprunt plus élevés. Les États-Unis s’appuient davantage sur les bons du Trésor à court terme que toute autre économie du G7, les paiements d’intérêts fédéraux devant atteindre 5,7 % du PIB d’ici 2031, contre 2,8 % avant la pandémie.
- Les économistes américains Robert E. Hall et Michael Woodford ont remporté le prix Nobel d’économie pour leurs travaux expliquant pourquoi les politiques de stabilisation antérieures avaient échoué. Leurs recherches ont mis en évidence l’importance d’une communication claire de la part des gouvernements et des banques centrales à l’intention des ménages et des entreprises.
États-Unis
- Le président de la Fed, Kevin Warsh, a refusé d’indiquer si une nouvelle hausse des taux était prévue en octobre, affirmant que la banque centrale ne donnait plus d’indications préalables sur ses décisions de politique monétaire. La Fed a relevé ses taux le mois dernier à une fourchette de 3,75 % à 4 %, sa première hausse en trois ans.
- Les responsables de la Fed restent divisés quant aux perspectives. Le président de la Fed de New York, John Williams, a déclaré qu’une nouvelle hausse cette année pourrait être appropriée et a laissé la porte ouverte à d’autres hausses en 2027, la demande alimentée par l’IA constituant un risque d’inflation majeur. La vice-présidente Michelle Bowman, en revanche, ne voit aucune urgence à agir et préfère attendre pour évaluer l’évolution des conditions financières.
- Les prix à la production aux États-Unis ont bondi de 1,3 % en septembre, leur plus forte hausse mensuelle depuis mars 2022. L’inflation annuelle des prix à la production s’est accélérée à 6,3 %, son plus haut niveau depuis décembre 2022, renforçant les inquiétudes quant à la persistance des pressions sur les prix.
- L’inflation à la consommation s’est également révélée supérieure aux attentes, l’IPC de septembre ayant progressé de 3,7 % en glissement annuel, contre les 3,6 % prévus par les économistes.
- Les ventes au détail américaines ont augmenté de 0,8 % en septembre pour atteindre 745 milliards de dollars, marquant un ralentissement par rapport à la hausse de 1,3 % enregistrée en août, mais dépassant largement les prévisions de 0,4 %. La résilience de la demande des consommateurs pourrait donner à la Fed une raison supplémentaire de maintenir ses taux à un niveau élevé.
- Le « Beige Book » de la Fed a indiqué que l’activité économique a continué de progresser à un rythme faible à modéré dans la plupart des districts. Les pressions sur les prix se sont intensifiées dans certaines régions, tandis que les entreprises ont fait état d’incertitudes concernant les coûts de l’énergie et les droits de douane, et ont anticipé de nouvelles hausses de prix.
- Les demandes initiales d’allocations chômage ont atteint 199 000 au cours de la semaine s’achevant le 10 octobre, mettant fin à cinq semaines consécutives de baisse, tout en restant légèrement en deçà des prévisions de 200 000. Le nombre de demandeurs en allocations de longue durée a reculé de 4 000 pour s’établir à 1,71 million au cours de la semaine s’achevant le 3 octobre.
Zone euro
- La production industrielle de la zone euro a reculé de 0,5 % en août, enregistrant ainsi une troisième baisse mensuelle consécutive et manquant les prévisions qui tablaient sur une hausse de 0,2 %. L’économiste Bert Colijn a averti que la hausse des coûts énergétiques pourrait exercer une pression supplémentaire sur la production au cours des prochains mois.
- La politique monétaire de la BCE reste tributaire des données, les responsables surveillant l’impact de la hausse des prix de l’énergie et du resserrement des conditions financières sur l’activité économique.
France
- Le gouverneur de la Banque de France, Emmanuel Moulin, a déclaré que les décisions de politique monétaire seraient prises réunion par réunion, au fur et à mesure de la publication de nouvelles données. Il a noté que la récente flambée des rendements des obligations d’État pesait sur l’activité économique, mais s’est dit confiant quant à la capacité de la France à réaliser des progrès substantiels dans la réduction de son déficit budgétaire.
Royaume-Uni
- L’économiste en chef de la Banque d’Angleterre, Huw Pill, s’est interrogé sur la nécessité d’une hausse des taux d’un point de pourcentage, estimant que des signes plus clairs de risques d’inflation seraient nécessaires pour justifier quatre hausses consécutives de 25 points de base. La Banque maintient son taux directeur à 3,75 % depuis décembre, bien que les marchés s’attendent à une hausse à 4 % début novembre.
- Le gouvernement britannique est confronté à une pression budgétaire croissante à l’approche de son budget du 28 octobre, dans un contexte de hausse des rendements obligataires et d’inquiétudes des investisseurs concernant la réduction de la dette. Les dépenses publiques au cours des cinq premiers mois de l’exercice ont dépassé de 7,4 milliards de livres les prévisions établies en mars par l’Office for Budget Responsibility. L’Institute for Fiscal Studies estime que le gouvernement disposerait d’une marge de manœuvre d’environ 20 milliards de livres par rapport à ses objectifs budgétaires.
Asie
- Le FMI a relevé ses prévisions de croissance pour l’Asie à 4,8 % en 2026, mais s’attend à ce que l’expansion ralentisse à 4,4 % en 2027. Il a averti que la fragilité des situations budgétaires et l’incertitude entourant le boom de l’IA constituent des risques, tout revirement des investissements ou des valorisations dans le domaine de l’IA pouvant frapper la région de manière disproportionnée.
- La Chine devrait entrer dans la catégorie des pays à revenus élevés de la Banque mondiale en 2026, bien que Pékin continue de s’identifier aux économies en développement et au Sud global. La Banque mondiale ne classe pas officiellement les pays en pays développés ou en développement et prévoit de mettre fin progressivement à ses prêts à la Chine d’ici 2031.
- L’inflation des prix à la production en Chine s’est accélérée pour atteindre 5,0 % en glissement annuel en septembre, contre 3,8 % en août. L’inflation à la consommation s’est établie à 0,9 %, soit un peu en dessous des 1,0 % attendus. Les économistes estiment qu’une relance budgétaire plus forte pourrait être nécessaire pour soutenir le retour à la hausse des prix.
- Contre toute attente, la banque centrale de Singapour a laissé sa politique monétaire inchangée, l’Autorité monétaire de Singapour maintenant le rythme actuel d’appréciation de la fourchette de fluctuation du taux de change effectif nominal du dollar singapourien. Seul un des onze économistes interrogés par le Wall Street Journal avait anticipé cette décision.
- La Banque d’Indonésie suit de près les cours du pétrole et les décisions de la Réserve fédérale américaine à l’approche de sa prochaine réunion de politique monétaire. La gouverneure Destry Damayanti a déclaré que la banque s’attendait actuellement à une hausse des taux de la Fed en décembre, tandis que la volatilité des cours du pétrole reste un risque baissier majeur pour l’économie indonésienne.
- La Banque de Thaïlande estime disposer d’une marge de manœuvre pour maintenir son orientation accommodante avec un taux directeur actuel de 1 %, le vice-gouverneur Piti Disyatat écartant toute justification claire en faveur d’une baisse des taux. La banque centrale prévoit également de revoir sensiblement à la baisse sa prévision d’inflation moyenne pour 2026, par rapport aux 2,8 % annoncés en juin.
Canada
- Les permis de construire canadiens ont rebondi de 8,8 % en août pour atteindre 13,57 milliards de dollars canadiens, portés par une hausse mensuelle de 15,3 % des projets de construction résidentielle, à 8,47 milliards de dollars canadiens. Les permis non résidentiels ont légèrement reculé de 0,6 % à 5,1 milliards de dollars canadiens, reflétant un affaiblissement des projets de construction commerciale.
Les facteurs qui influencent les marchés cette semaine
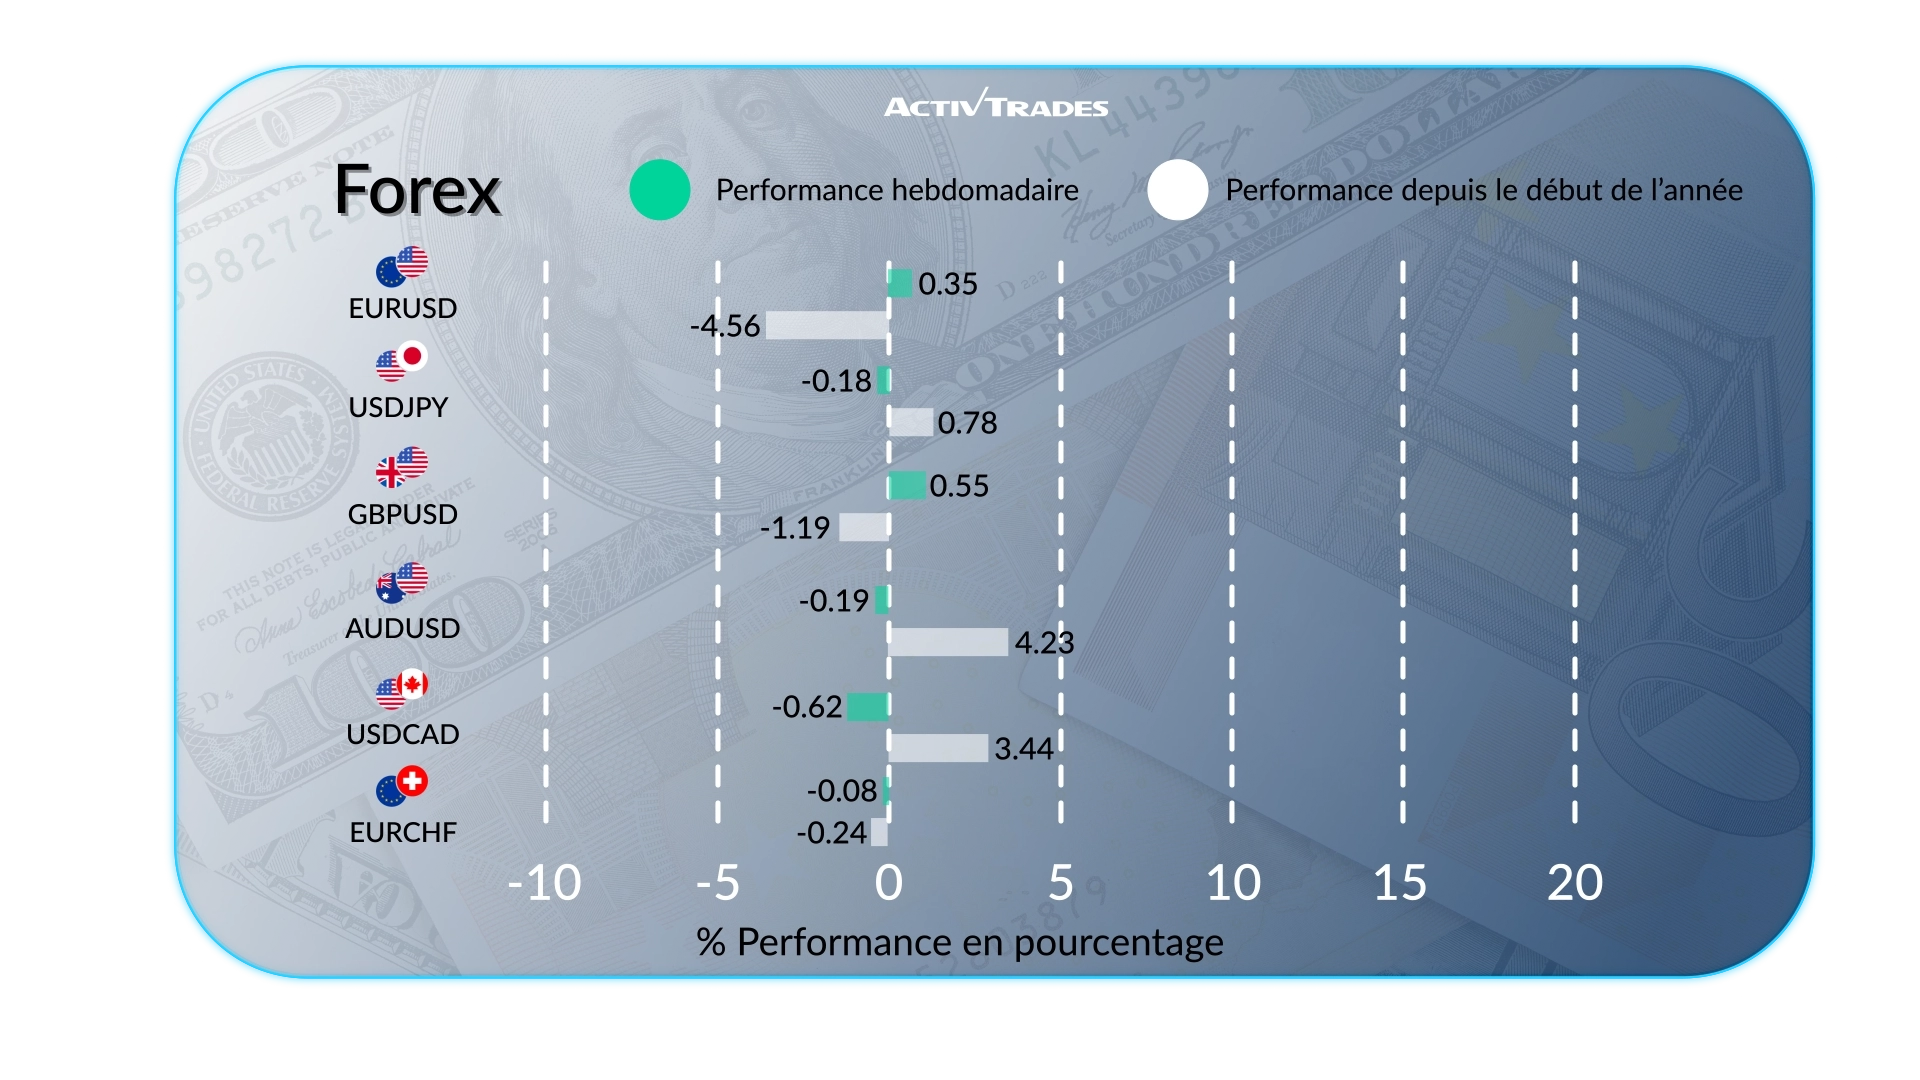
- L'USD/BRL est en hausse de plus de 1,6 %.
- L'EUR/MXN et l'USD/MXN ont progressé de plus de 1,4 %.
- La paire NOK/JPY a progressé de plus de 1,3 %.
- La paire NZD/AUD a progressé de plus de 1 %.
- La paire NZD/JPY affiche une hausse de plus de 0,9 %.
- La paire NZD/USD progresse de plus de 0,8 %.
- La paire GBP/USD progresse de plus de 0,5 %.
- La paire USD/RUB recule de plus de 1,5 %.
- La paire AUD/GBP recule de plus de 0,7 %.
- La paire USD/CHF recule de plus de 0,5 %.
Matières premières
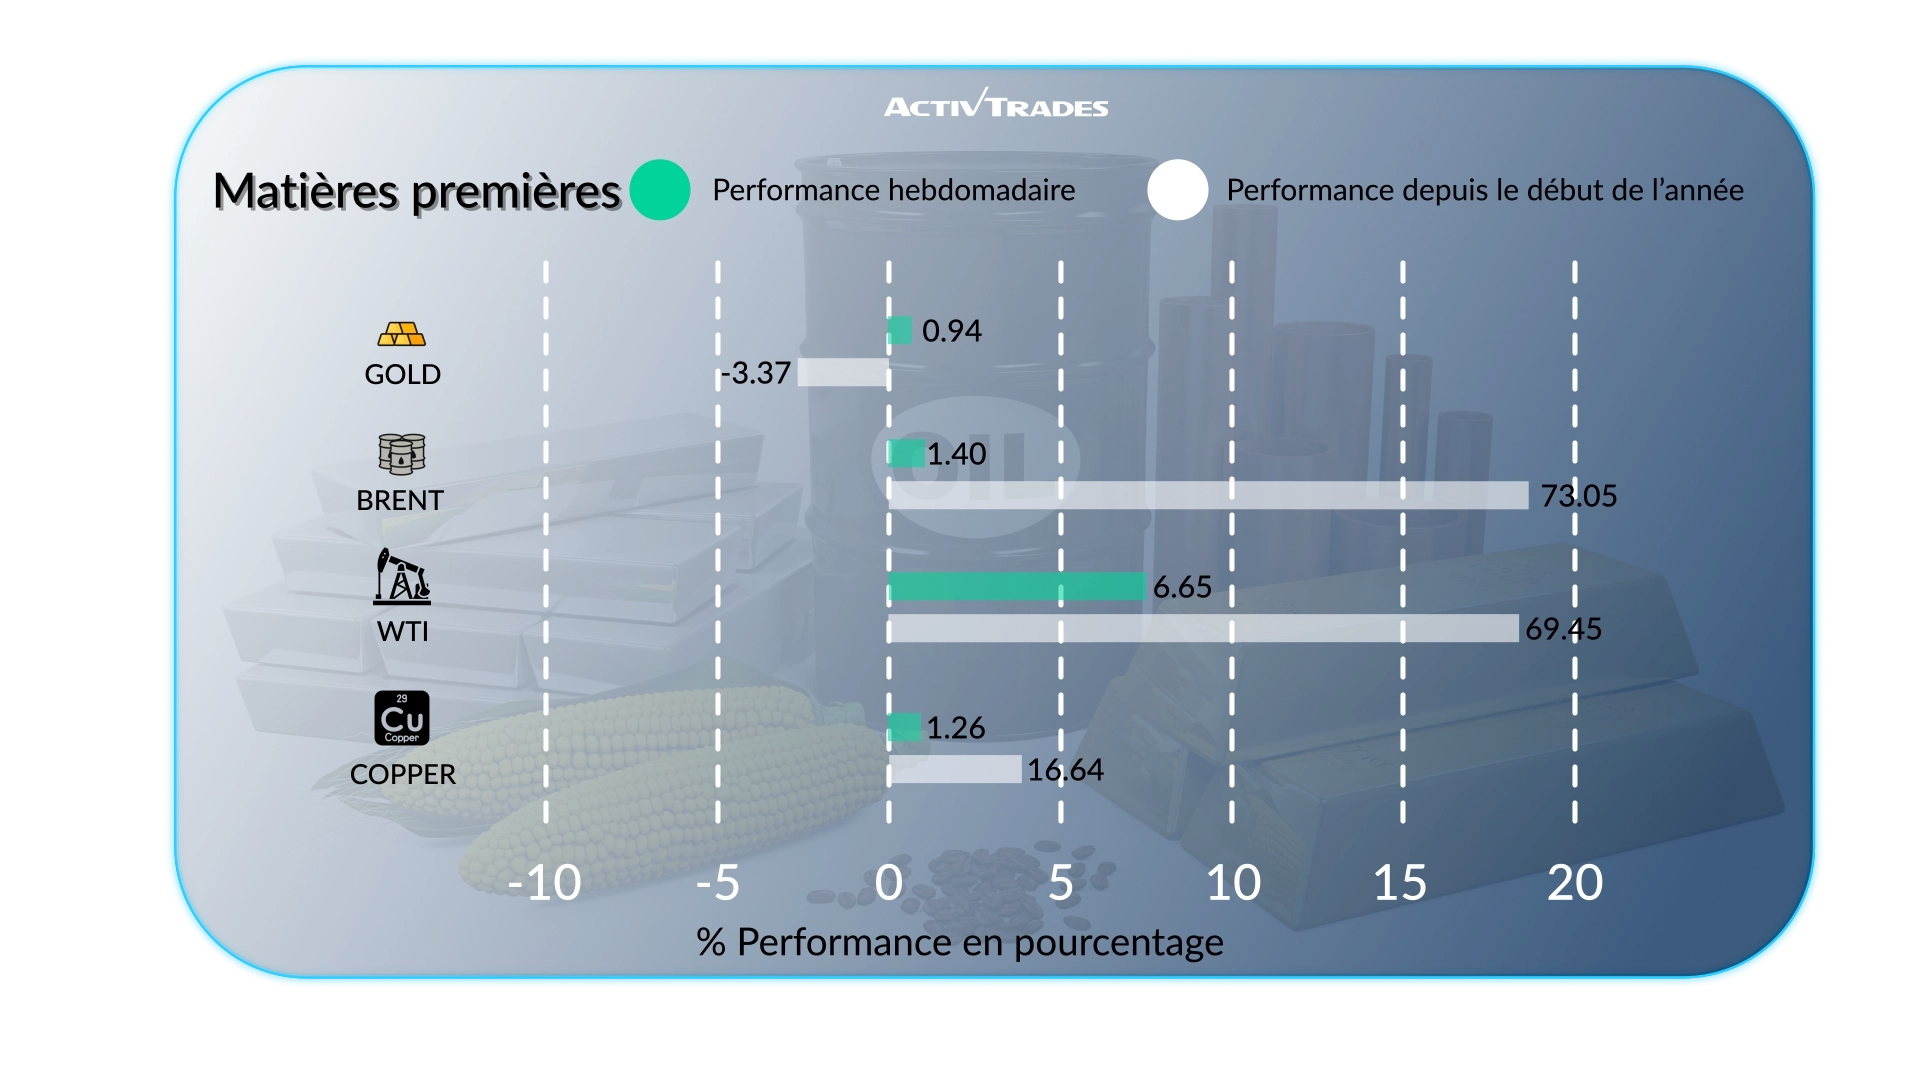
- Les cours du pétrole brut WTI ont progressé de plus de 9,9 %.
- Les cours du sucre et du café ont progressé de plus de 4 %.
- Les cours du porc maigre ont baissé de plus de 11 %.
- Les cours du gazole et de l'argent à Londres ont baissé de plus de 5 %.
- Les cours de l'avoine et du jus d'orange ont baissé de plus de 4 %.
Indices

- L'indice VIX est en hausse de plus de 4,9 %.
- L'indice UK100 a progressé de plus de 3,6 %.
- L'indice Kospi recule de plus de 15,7 %.
- L'indice IDX Composite recule de plus de 13,3 %.
- L'indice IDX 30 recule de plus de 12 %.
Actions
En tête
- Moderna : +20,05 %
- Crown Castle : +16,13 %
- Estée Lauder : +13,65 %
- Humana : +11,64 %
- Scout24 : +11,30 %
- Equifax : +10,80 %
- CDW : +10,33 %
- Cap Gemini : +10,15 %
Les flops
- Paramount Skydance : -21,77 %
- Rocket Lab : -19,23 %
- Dell Technologies : -17,61 %
- Hewlett Packard : -17,42 %
- Lumentum : -17,08 %
- Ciena : -16,30 %
- Applied Materials : -15,61 %
- Coreweave : -14,57 %
- STMicroelectronics : -13,70 %
- Infineon Technologies : -10,92 %
Événements importants à suivre
Lundi 19 octobre
- 02h00 - Chine - Taux de croissance du PIB en glissement annuel (3e trimestre)
- Précédent : 4,3 %
- Prévision : 4,4 %
- 02h00 - Chine - Production industrielle en glissement annuel (septembre)
- Précédent : 5,2 %
- Prévision : 4,8 %
- 02h00 - Chine - Ventes au détail en glissement annuel (septembre)
- Précédent : 0,4 %
- Prévision : 1 %
- 12 h 30 - Canada - Taux d'inflation en glissement annuel (septembre)
- Précédent : 3 %
- Prévision : 3,2 %
Mardi 20 octobre
- 6 h 00 - Royaume-Uni - Taux de chômage (août)
- Précédent : 4,9 %
- Prévision : 4,9 %
- 09 h 00 - Allemagne - Indice ZEW du climat économique (octobre)
- Précédent : 34,7
- Prévision : 25,1
- 12 h 30 - États-Unis - Permis de construire (chiffres préliminaires) (septembre)
- Précédent : 1,403 million
- Prévision : 1,39 million
- 12h30 - États-Unis - Mises en chantier (septembre)
- Précédent : 1,275 M
- Prévision : 1,3 million
- 12 h 50 - Japon - Balance commerciale (septembre)
- Précédent : -1 105,6 milliards de yens
- Prévision : -250 milliards de yens
Mercredi 21 octobre
- 6 h 00 - Royaume-Uni - Taux d'inflation en glissement annuel (septembre)
- Précédent : 3,1 %
- Prévision : 3,4 %
Jeudi 22 octobre
- 10 h 00 - Australie - Indice PMI manufacturier flash S&P Global (octobre)
- Précédent : 49,6
- Prévision : 49,4
- 10 h 00 - Australie - PMI flash S&P Global des services (octobre)
- Précédent : 51,9
- Prévision : 51,1
- 23 h 30 - Japon - Taux d'inflation en glissement annuel (septembre)
- Précédent : 1,9 %
- Prévision : 2,0 %
Vendredi 23 octobre
- 12 h 30 - Japon - PMI manufacturier flash S&P Global (octobre)
- Précédent : 54,1
- Prévision : 43,8
- 12 h 30 - Japon - PMI flash S&P Global des services (octobre)
- Précédent : 51,3
- Prévision : 51,3
- 6 h 00 - Royaume-Uni - Ventes au détail en glissement mensuel (septembre)
- Précédent : 0,5 %
- Prévision : 0,5 %
- 07 h 15 - France - Indice PMI composite S&P Global (estimation rapide, octobre)
- Précédent : 51,1
- Prévision : 50,1
- 7 h 15 - France - Indice PMI flash S&P Global du secteur manufacturier (octobre)
- Précédent : 50,6
- Prévision : 50,0
- 07 h 15 - Français - Indice PMI flash des services de S&P Global (octobre)
- Précédent : 51,2
- Prévision : 50,2
- 07 h 30 - Allemagne - PMI flash S&P Global du secteur manufacturier (octobre)
- Précédent : 53,9
- Prévision : 53,2
- 7 h 30 - Allemagne - Indice PMI composite flash S&P Global (octobre)
- Précédent : 53,8
- Prévision : 53
- 7 h 30 - Allemagne - PMI flash S&P Global des services (octobre)
- Précédent : 52,9
- Prévision : 52,5
- 08 h 00 - Europe - Indice PMI composite flash de S&P Global (octobre)
- Précédent : 53,1
- Prévision : 52,3
- 08h00 - Europe - Indice PMI flash manufacturier S&P Global (octobre)
- Précédent : 52,9
- Prévision : 52,5
- 08h00 - Europe - PMI flash S&P Global des services (octobre)
- Précédent : 53,0
- Prévision : 52,2
- 08h30 - Royaume-Uni - PMI flash S&P Global du secteur manufacturier (octobre)
- Précédent : 51,9
- Prévision : 51,8
- 08h30 - Royaume-Uni - PMI flash S&P Global des services (octobre)
- Précédent : 52,1
- Prévision : 51,9
- 13 h 45 - États-Unis - PMI composite flash S&P Global (octobre)
- Précédent : 58,4
- Prévision : 57,6
- 13 h 45 - États-Unis - PMI flash manufacturier S&P Global (octobre)
- Précédent : 55,9
- Prévision : 55
- 13 h 45 - États-Unis - PMI flash S&P Global des services (octobre)
- Précédent : 58,8
- Prévision : 58
Principaux résultats financiers à suivre
Mardi 20 octobre
- NETFLIX
- GENERAL ELECTRIC
- 3M
- Halliburton
- General Motors
- Raytheon Technology
- AMC
- UCB
- United Airlines
- Hasbro
Mercredi 21 octobre
- Abbott Lab
- TESLA MOTORS
- AT&T
- IBM
- Philip Morris
- Iberdrola
- SAP
Jeudi 22 octobre
- Lockheed Martin
- Newmont Goldcorp
- American Airlines
- Union Pacific
- Nokia Corp
- BARCLAYS
- PROCTER & GAMBLE
Vendredi 23 octobre
- AMERICAN EXPRESS
- ENI
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d'ActivTrades au 16 octobre 2026
Les informations fournies ne constituent pas une recherche en investissement. Elles n'ont pas été préparées conformément aux exigences légales visant à promouvoir l'indépendance de la recherche en matière d'investissement et, en tant que telles, doivent être considérées comme une communication commerciale.
Toutes les informations ont été préparées par ActivTrades (« AT »). L'information ne contient pas un enregistrement des prix d'AT, ni une offre ou une sollicitation pour une transaction dans un instrument financier. Aucune représentation ou garantie n'est donnée quant à l'exactitude ou l'exhaustivité de ces informations.
Tout matériel fourni ne tient pas compte de l'objectif d'investissement spécifique et de la situation financière de toute personne susceptible de le recevoir. Les performances passées ne sont pas un indicateur fiable des performances futures. AT fournit un service d'exécution uniquement. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses propres risques. Les prévisions ne sont pas des garanties. Les taux peuvent changer. Le risque politique est imprévisible. Les actions des banques centrales peuvent varier. Les outils des plateformes ne garantissent pas le succès.