Wochenausblick
Was geschah diese Woche?
Globale Märkte
- Die weltweite Konjunktur zeigt sich weiterhin robust, doch steigende Staatsverschuldung und anhaltende Inflation stellen die politischen Entscheidungsträger vor Herausforderungen. Die US-Wirtschaft wächst kräftig, während die Zentralbanken das Wachstum gegen erneuten Preisdruck abwägen.
Vereinigte Staaten
- Das US-BIP wuchs im dritten Quartal mit einer annualisierten Rate von 3,4 % – das ist die stärkste Entwicklung seit einem Jahr und liegt über den von Analysten erwarteten 3,1 %. Das Wachstum wurde durch robuste Konsumausgaben und einen Anstieg der Unternehmensinvestitionen im Zusammenhang mit KI-Infrastruktur gestützt.
- Die Federal Reserve beließ ihren Leitzins mit 10 zu 2 Stimmen unverändert bei 3,75 %–4 %, obwohl zwei Mitglieder eine Anhebung um 25 Basispunkte befürworteten. Der Vorsitzende Kevin Warsh vermied es, Hinweise auf den Zeitpunkt des nächsten Schrittes zu geben, obwohl die Märkte allgemein mit einer weiteren Zinserhöhung im Dezember rechnen.
- Warsh deutete an, dass sich höhere Kreditkosten allmählich auf KI-bezogene Investitionen auswirken und den Sektor möglicherweise empfindlicher auf geldpolitische Straffungen reagieren lassen, als bisher angenommen. Dies könnte es der Fed ermöglichen, die Nachfrage mit weniger zusätzlichen Zinserhöhungen einzudämmen.
- Trotz Warshs Befürwortung einer zurückhaltenderen Forward Guidance äußerten sich Fed-Vertreter weiterhin öffentlich zu den geldpolitischen Aussichten. Sechzehn Vertreter gaben zwischen der vorangegangenen Sitzung und der jüngsten Schweigeperiode mindestens 59 öffentliche Stellungnahmen ab. Eine externe Arbeitsgruppe erarbeitet zudem Empfehlungen dazu, wie die Zentralbank ihre Entscheidungen kommunizieren sollte.
- Der PCE-Preisindex stieg im September um 0,5 %, wodurch die jährliche Inflationsrate auf 3,6 % kletterte. Der Kern-PCE stieg im Monatsvergleich um 0,3 % und im Jahresvergleich um 3,1 %, womit der zugrunde liegende Preisdruck weiterhin über dem Ziel der Fed liegt.
- Die persönlichen Einkommen stiegen im September um 0,2 %, während die Konsumausgaben um 0,5 % zunahmen, was ein weiterer Beleg für die anhaltende Nachfrage der privaten Haushalte ist.
- Die US-Staatsverschuldung erreichte zum Ende des Haushaltsjahres 2026 100,03 % des BIP – den höchsten Anteil seit 1946. Die öffentlich gehaltenen Schulden beliefen sich auf 32,2 Billionen US-Dollar, während sich das Haushaltsdefizit auf fast 2 Billionen US-Dollar belief, was 6,2 % des BIP entspricht.
- Das Verbrauchervertrauen erholte sich im Oktober auf 91,7 Punkte, nachdem es im September noch bei 84,2 Punkten gelegen hatte, und übertraf damit die Erwartungen von 81 Punkten. Das Conference Board warnte jedoch, dass die Stimmung weiterhin einem längerfristigen Abwärtstrend folgt.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe sank in der Woche bis zum 24. Oktober auf 194.000 und lag damit unter den erwarteten 200.000. Auch die Zahl der Folgeanträge ging zurück und sank um 21.000 auf rund 1,7 Millionen, während Fed-Vorsitzender Warsh die Lage auf dem Arbeitsmarkt als stabil bezeichnete.
- Die Immobilienpreise in den USA stiegen im August im Vergleich zum Vorjahr um 2,1 % und legten damit gegenüber dem Juli-Zuwachs von 1,9 % leicht zu. Inflationsbereinigt sanken die Immobilienwerte jedoch den 15. Monat in Folge, da die Verbraucherpreise um 3,4 % stiegen. Chicago verzeichnete unter den 20 untersuchten Städten den stärksten jährlichen Preisanstieg, gefolgt von New York.
- Der Arbeitsmarkt im US-Fertigungssektor verlagert sich hin zu höher qualifizierten Tätigkeiten, da die Automatisierung die Beschäftigungsstruktur verändert. Zwischen 2015 und 2025 gingen in diesem Sektor 244.000 Arbeitsplätze in der Produktion verloren, während 358.000 neue Stellen in den Bereichen Management, Wirtschaft und Finanzwesen geschaffen wurden. Unternehmen bauen ihre Weiterbildungsinitiativen aus, um potenziellen Fachkräftemangel zu begegnen.
Eurozone
- Die Europäische Zentralbank ließ die Zinssätze unverändert, da die politischen Entscheidungsträger mit anhaltenden Inflationsrisiken und einer schwächeren Konjunkturdynamik konfrontiert sind. Diese Entscheidung fällt zu einem Zeitpunkt, an dem die Nachfolgerin von EZB-Präsidentin Christine Lagarde ein zunehmend komplexes politisches Umfeld übernehmen wird.
- Das Konjunkturvertrauen in der Eurozone schwächte sich im Oktober ab; der Indikator der Europäischen Kommission fiel von 97,5 im September auf 96,9. Die Stimmung verschlechterte sich in den meisten Sektoren, wobei die Industrie die einzige Ausnahme bildete.
- Banken in der gesamten Eurozone verschärften ihre Kreditvergabestandards für Unternehmen und meldeten im dritten Quartal eine schwächere Kreditnachfrage. Die EZB führte die strengeren Bewilligungsbedingungen teilweise auf eine erhöhte Risikowahrnehmung im Zusammenhang mit dem Konflikt zwischen den USA und dem Iran zurück, während auch die höheren Kreditkosten infolge früherer Zinserhöhungen die Kreditnachfrage belasteten.
- Irlands BIP wuchs im dritten Quartal gegenüber dem Vorquartal um 5,5 % und sendete damit trotz erhöhter Energiekosten ein positives Signal für das regionale Wachstum.
Deutschland
- Das deutsche Geschäftsklima verbesserte sich den sechsten Monat in Folge, wobei der Ifo-Index im Oktober auf 90,2 stieg. Die Verbesserung erfolgte trotz hoher Energiepreise und strengerer Finanzierungsbedingungen, wobei die Pläne der Regierung für Investitionen in Verteidigung und Infrastruktur in Höhe von bis zu 1 Billion Euro für Unterstützung sorgten.
- Die Verbraucherstimmung entwickelte sich in die entgegengesetzte Richtung: Der GfK-Index rutschte in seiner November-Prognose von -30,6 im Oktober auf -30,8 ab. Die Inflation erreichte im September 3,3 % – den höchsten Stand seit Dezember 2023 –, was vor allem auf die gestiegenen Energiekosten zurückzuführen war.
Frankreich
- Das Verbrauchervertrauen in Frankreich sank laut Insee im Oktober auf 80 und erreichte damit den niedrigsten Stand seit Juni 2013. Landesweite Proteste und Schwankungen bei Staatsanleihen haben die Unsicherheit verstärkt, während die Einschätzung der Verbraucher hinsichtlich ihres Lebensstandards auf den niedrigsten Stand seit Beginn der Erhebung im Jahr 1972 sank.
Vereinigtes Königreich
- Die Anleger blicken auf den bevorstehenden britischen Haushaltsplan, um sich zu vergewissern, dass die Regierung weiterhin an der Haushaltsdisziplin festhält. Es wird erwartet, dass Premierminister Andy Burnham und Finanzminister John Healey relativ moderate Maßnahmen bevorzugen werden, darunter möglicherweise Steuererhöhungen zur Finanzierung der Verteidigungsausgaben und zur Unterstützung der Haushalte bei den Energiekosten.
Kanada
- Die kanadischen Großhandelsumsätze sind im September schätzungsweise um 0,5 % gestiegen und haben sich damit von einem Rückgang um 1,6 % zwischen Juli und August erholt. Höhere Umsätze bei Maschinen, Ausrüstung, Betriebsmitteln und Kraftfahrzeugen trugen zu der erwarteten Erholung bei.
- Die Bank of Canada hob ihren Leitzins um 25 Basispunkte auf 2,50 % an und begründete dies mit deutlich verschlechterten Inflationsaussichten. Gouverneur Tiff Macklem erklärte, dass weitere Straffungsmaßnahmen erforderlich sein könnten, obwohl die Entscheidungsträger beabsichtigen, vorsichtig vorzugehen.
- Die Zentralbank korrigierte ihre Wachstumsprognosen nach oben und rechnet nun mit einem BIP-Wachstum von 1 % im Jahr 2026 sowie von jeweils 2 % in den Jahren 2027 und 2028. Sie geht jedoch davon aus, dass die Gesamtinflation bis zum dritten Quartal 2027 über 3 % bleiben wird.
Japan
- Die Bank of Japan beließ ihren Tagesgeldsatz mit 8:1 Stimmen bei 1,25 % – dem höchsten Stand seit drei Jahrzehnten. Die Zentralbank erklärte, die Kerninflation habe etwa 2 % erreicht, was eine deutliche Veränderung des Preisumfelds im Land bedeute, und prognostiziert für das laufende Geschäftsjahr ein Wirtschaftswachstum von 0,7 %.
Australien
- Die australische Inflationsrate stieg im September gegenüber dem Vorjahr auf 4,3 %, nachdem sie im August noch bei 4,0 % gelegen hatte. RBA-Gouverneurin Michele Bullock warnte, dass der Preisdruck weiterhin zu hoch sei und sich die Nachfrage weiter abkühlen müsse.
- An den Märkten sind die Erwartungen hinsichtlich einer weiteren Zinserhöhung bei der nächsten Sitzung der RBA gestiegen; die Wahrscheinlichkeit einer Anhebung liegt nun bei 82 %. Eine fünfte Zinserhöhung in diesem Jahr wird zunehmend erwartet, während einige Ökonomen auch eine Zinserhöhung im Dezember als erhebliches Risiko ansehen.
Neuseeland
- Die neuseeländische Zentralbank (Reserve Bank of New Zealand) hat ihren Leitzins unerwartet bei 2,75 % belassen; das Votum fiel mit 4 zu 3 Stimmen aus. Die Entscheidungsträger deuteten dennoch an, dass weitere Erhöhungen weiterhin wahrscheinlich seien, und verwiesen dabei auf globale Unsicherheiten, darunter hohe Kraftstoffpreise und den ungelösten Konflikt im Nahen Osten.
China
- Die Zweifel an der Zuverlässigkeit der offiziellen chinesischen Wachstumszahlen nehmen zu. Einige westliche Analysten schätzen, dass die Wirtschaft möglicherweise nur um 0 % bis 3 % wächst – deutlich unter den von Peking gemeldeten 4,5 % für das dritte Quartal. Auch bestehen weiterhin Bedenken hinsichtlich des eingeschränkten Zugangs zu Wirtschaftsdaten und der Einschränkungen bei kritischen Äußerungen.
Thailand
- Die Bank of Thailand beließ ihren Leitzins einstimmig unverändert bei 1,00 %. Die relativ moderate Inflation hat es den Entscheidungsträgern ermöglicht, einen akkommodierenden Kurs beizubehalten, um die allmähliche wirtschaftliche Erholung des Landes zu unterstützen.
Marktbewegende Faktoren dieser Woche
Devisen
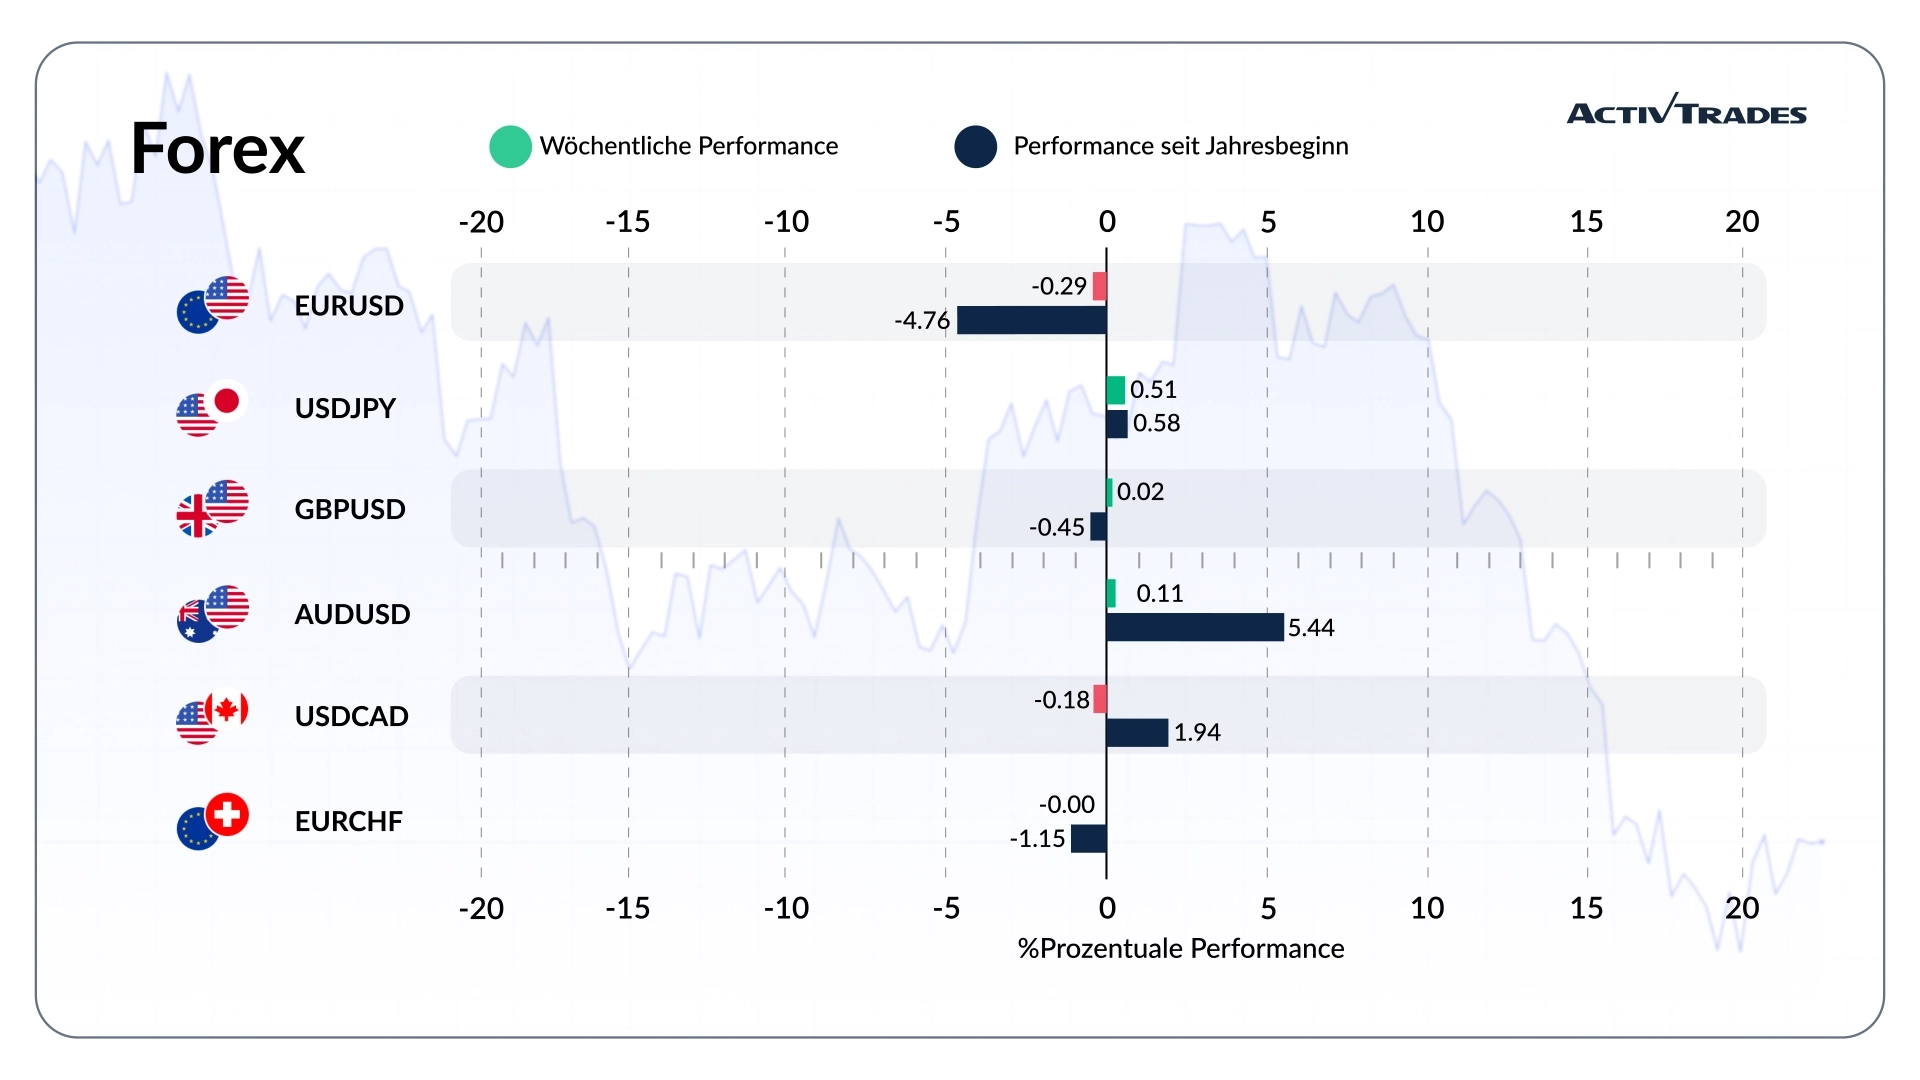
- Der USD/BRL ist um mehr als 6,5 % gestiegen.
- Der NOK/JPY ist um mehr als 2,2 % gestiegen.
- Der AUD/NZD und der CAD/NZD sind um mehr als 1,1 % gestiegen.
- Der GBP/NZD und der CAD/JPY sind um mehr als 0,8 % gestiegen.
- Der USD/JPY ist um mehr als 0,5 % gestiegen.
- Der USD/CHF ist um mehr als 0,4 % gestiegen.
- Der CHF/NOK und der EUR/NOK sind um mehr als 1,3 % gefallen.
- Der NZD/USD ist um mehr als 0,8 % gefallen.
- Der JPY/AUD ist um mehr als 0,7 % gefallen.
Rohstoffe
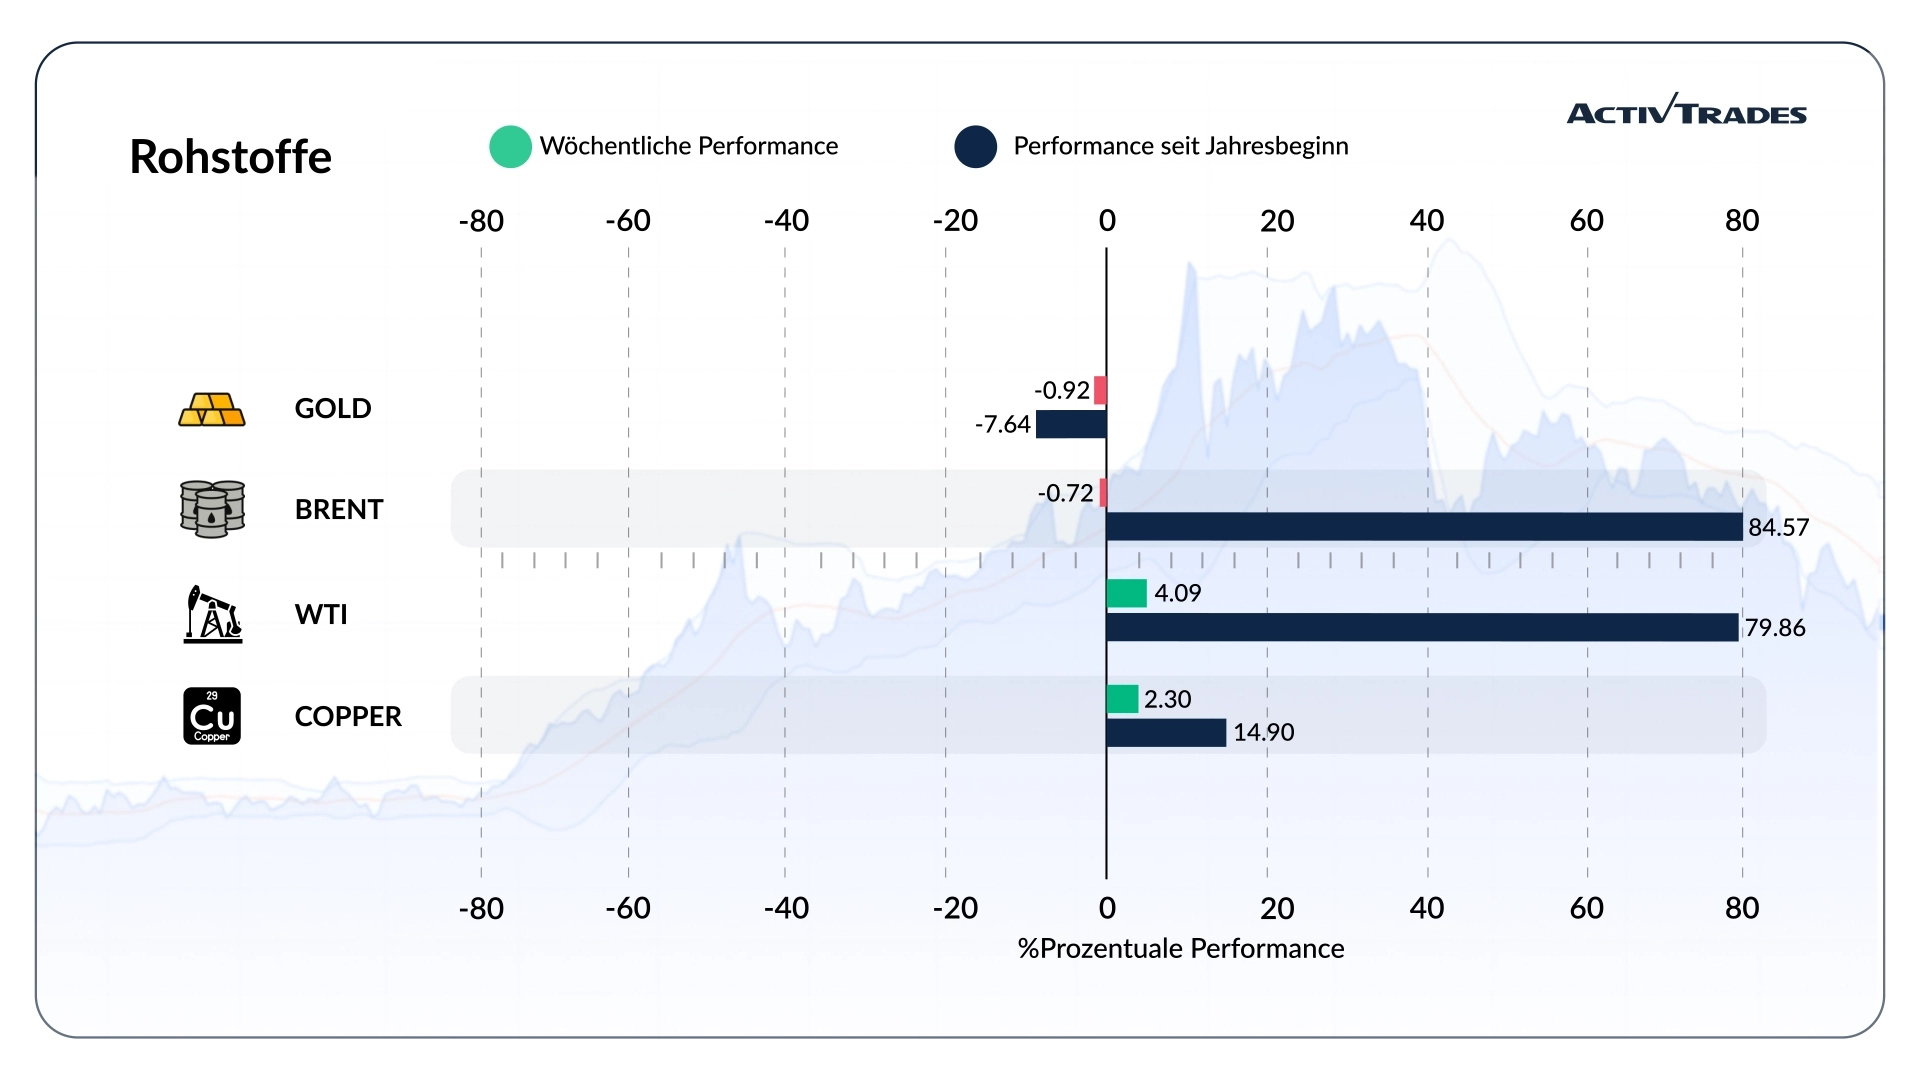
- Die Erdgaspreise sind um mehr als 9,7 % gestiegen.
- Die niederländischen TTF-Erdgaspreise sind um mehr als 7,1 % gestiegen.
- Die Zinkpreise sind um mehr als 3,3 % gestiegen.
- Die Preise für mageres Schweinefleisch sind um mehr als 8,4 % gefallen.
- Die Platinpreise sind um mehr als 7,6 % gefallen.
- Die US-Kaffee- und Palladiumpreise sind um mehr als 6,3 % gefallen.
- Die Silberpreise sind um mehr als 5,6 % gefallen.
Indizes
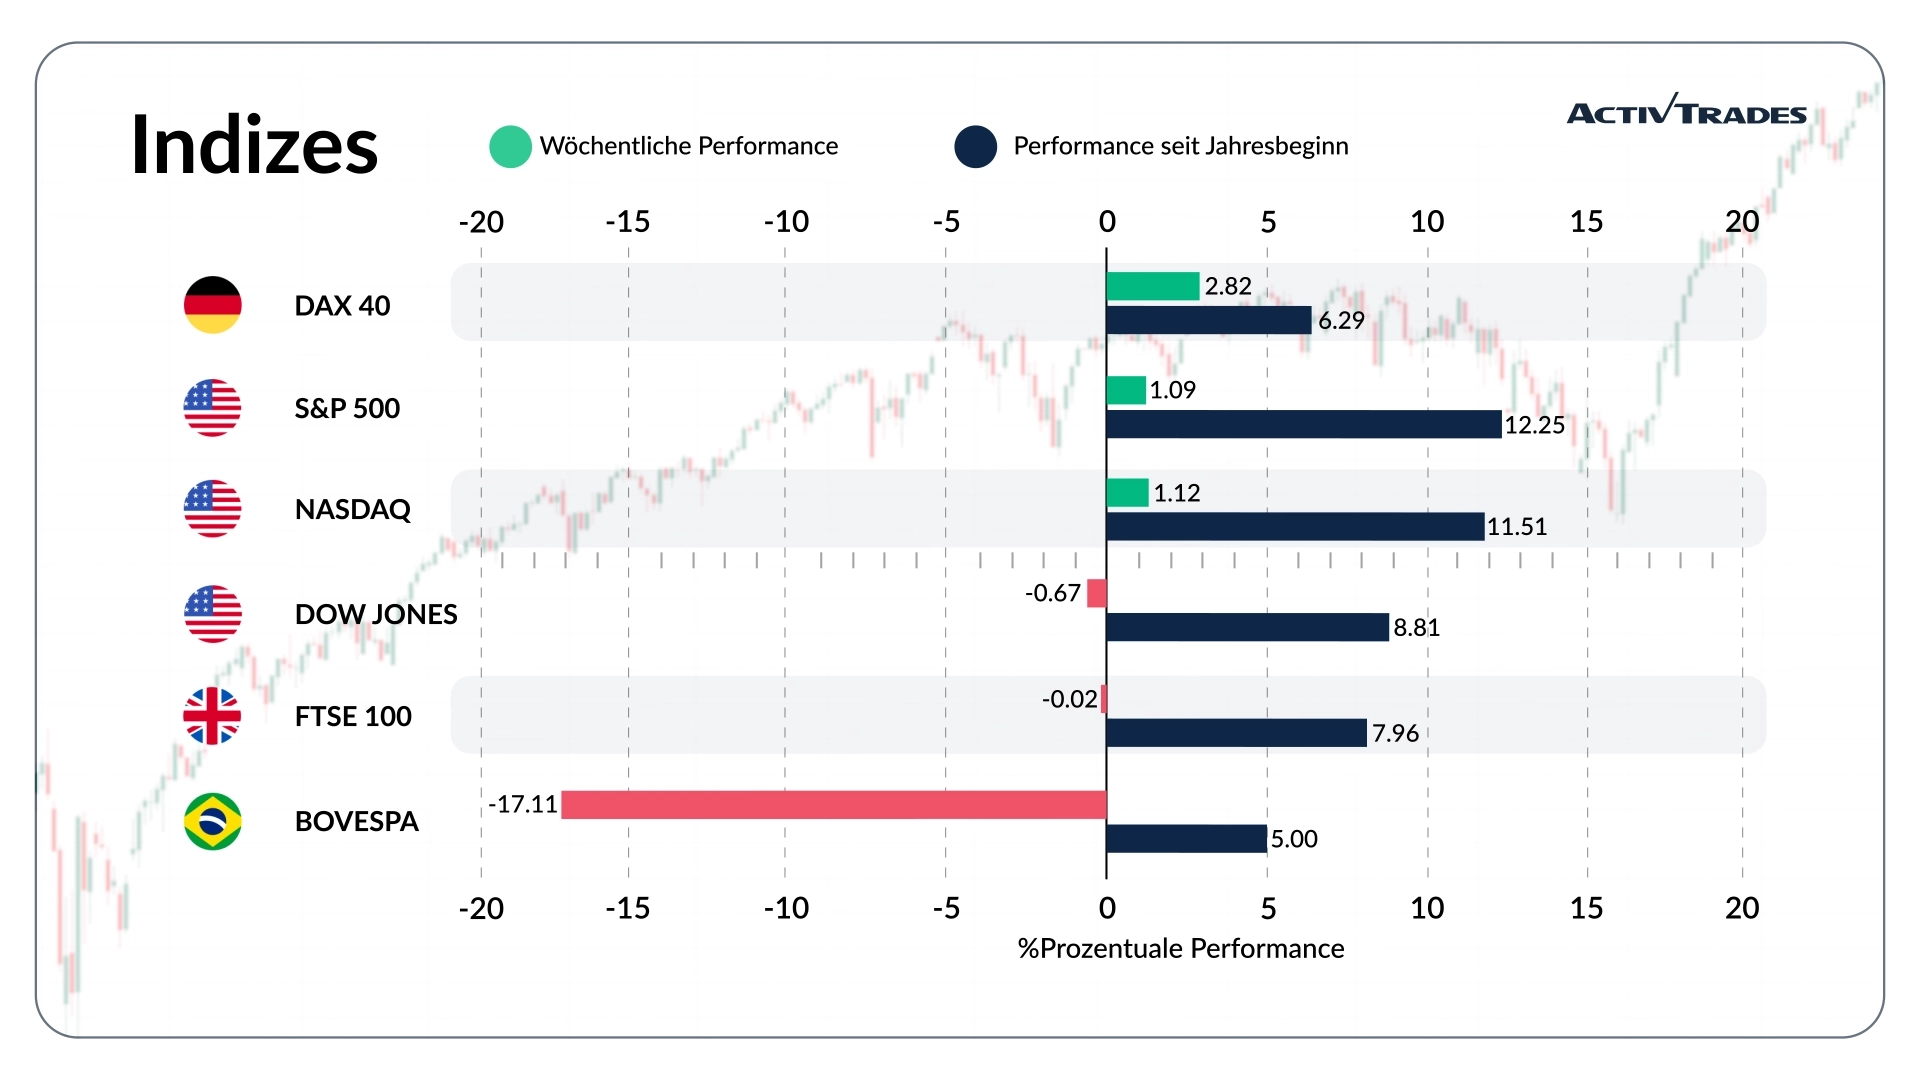
- Der Kospi-Index ist um mehr als 6 % gestiegen.
- Der DAX-Index ist um mehr als 2,1 % gestiegen.
- Der Bovespa-Index ist um mehr als 18 % gefallen.
- Der IDX Composite-Index ist um mehr als 6,7 % gefallen.
- Der VIX-Index ist um mehr als 5,9 % gefallen.
- Der IDX-30-Index ist um mehr als 5,6 % gefallen.
- Der Bist100-Index ist um mehr als 4,8 % gefallen.
Aktien
Spitzenreiter
- Lumentum: +22,19 %
- Pentair: +18,76 %
- Norwegian Cruise Line: +17,25 %
- Carvana: +16,33 %
- Synopsys: +16,03 %
- Ferrovial: +15,42 %
- Rocket Lab: +15,38 %
- Quanta Services: +14,98 %
- KLA: +13,26 %
- Astera Labs: +12,65 %
- Siemens: +11,52 %
- Deutsche Bank: +11,25 %
- Stellantis: +11,24 %
- STMicroelectronics: +10,62 %
Verlierer
- Servicenow: -30,15 %
- Alnylam Pharmaceuticals: -23,44 %
- Costar: -20,62 %
- Fortinet: -19,59 %
- F5: -19,25 %
- Kering: -17,43 %
- Xylem: -16,93 %
- Cognizant Technology Solutions: -15,19 %
- Fair Isaac: -13,86 %
- Alphabet: -12,46 %
- Symrise: -10,30 %
Wichtige Ereignisse, die es zu verfolgen gilt
Montag, 2. November
- 01:45 Uhr – China – RatingDog-PMI für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 52,1
- Prognose: 51,5
- 08:15 Uhr – Spanien – S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 51,0
- Prognose: 50,7
- 08:30 Uhr – Schweiz – ch-PMI für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 55,3
- 08:50 Uhr – Frankreich – S&P Global PMI für das verarbeitende Gewerbe (endgültig, Oktober)
- Vorwert: 50,6
- Prognose: 49,3
- 08:55 Uhr – Deutschland – S&P Global PMI für das verarbeitende Gewerbe (endgültig, Oktober)
- Vorheriger Wert: 53,9
- Prognose: 54,2
- 09:00 Uhr – Europa – S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe, endgültige Zahlen (Oktober)
- Vorheriger Wert: 52,9
- Prognose: 52,4
- 09:30 Uhr – Großbritannien – S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe, endgültige Zahlen (Oktober)
- Vorheriger Wert: 51,9
- Prognose: 52,8
- 14:00 Uhr – USA – ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe (Oktober)
- Vorheriger Wert: 54,5
- Prognose: 54,7
- 14:30 Uhr – Kanada – S&P Global PMI für das verarbeitende Gewerbe (Oktober)
- Vorwert: 51,5
- Prognose: 51
Dienstag, 3. November
- 03:30 Uhr – Australien – Zinsentscheidung der RBA
- Vorher: 4,6 %
- Prognose: 4,85 %
- 14:45 Uhr – USA – S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe, endgültige Zahlen (Oktober)
- Vorheriger Wert: 55,9
- Prognose: 56
- 15:00 Uhr – USA – JOLTs-Stellenangebote (September)
- Vorwert: 7,079 Mio.
- Prognose: 7,06 Mio.
- 22:00 Uhr – Australien – S&P Global Composite PMI, endgültige Zahlen (Oktober)
- Vorheriger Wert: 51,3
- Prognose: 47,7
- 22:00 Uhr – Australien – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 51,9
- Prognose: 47,8
Mittwoch, 4. November
- 01:45 Uhr – China – RatingDog-PMI für den Dienstleistungssektor (Oktober)
- Vorheriger Wert: 51,6
- Prognose: 51,5
- 01:45 Uhr – China – RatingDog-Gesamt-PMI (Oktober)
- Vorheriger Wert: 52,4
- Prognose: 52,2
- 08:15 Uhr – Spanien – S&P Global Dienstleistungs-PMI (Oktober)
- Vorheriger Wert: 58,3
- Prognose: 57,5
- 08:15 Uhr – Spanien – S&P Global Composite PMI (Oktober)
- Vorwert: 56,8
- Prognose: 56
- 08:50 Uhr – Frankreich – S&P Global Composite PMI, endgültig (Oktober)
- Vorheriger Wert: 51,1
- Prognose: 48,4
- 08:50 Uhr – Frankreich – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 51,2
- Prognose: 48,4
- 08:55 Uhr – Deutschland – S&P Global Composite PMI, endgültig (Oktober)
- Vorheriger Wert: 53,8
- Prognose: 52,8
- 08:55 Uhr – Deutschland – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 52,9
- Prognose: 51,7
- 09:00 Uhr – Europa – S&P Global Composite PMI, endgültig (Oktober)
- Vorheriger Wert: 53,1
- Prognose: 51,9
- 09:00 Uhr – Europa – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 53,0
- Prognose: 51,7
- 09:30 Uhr – Großbritannien – S&P Global Composite PMI, endgültig (Oktober)
- Vorheriger Wert: 52,0
- Prognose: 53,1
- 09:30 Uhr – Großbritannien – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 52,1
- Prognose: 53,1
- 10:00 Uhr – Europa – Inflationsrate im Jahresvergleich (Vorausschätzung) (Oktober)
- Vorwert: 3,8 %
- Prognose: 3,8 %
- 14:00 Uhr – USA – ISM-Dienstleistungs-PMI (Oktober)
- Vorwert: 54,9
- Prognose: 54,5
- 14:30 Uhr – Kanada – S&P Global Composite PMI (Oktober)
- Vorwert: 48,7
- Prognose: 48,5
- 14:30 Uhr – Kanada – S&P Global Services PMI (Oktober)
- Vorheriger Wert: 48,3
- Prognose: 48,4
- 14:45 Uhr – USA – S&P Global Composite PMI, endgültige Zahlen (Oktober)
- Vorheriger Wert: 58,4
- Prognose: 57,6
- 14:45 Uhr – USA – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 58,8
- Prognose: 57,9
Donnerstag, 5. November
- 00:30 Uhr – Australien – Handelsbilanz (September)
- Vorheriger Wert: 0,495 Mrd. AUD
- Prognose: 0,7 Mrd. AUD
- 00:30 Uhr – Japan – S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe (endgültig, Oktober)
- Vorheriger Wert: 54,1
- Prognose: 53,3
- 08:30 Uhr – Europa – S&P Global Bau-PMI (Oktober)
- Vorwert: 43,4
- Prognose: 44
- 08:30 Uhr – Frankreich – S&P Global Bau-PMI (Oktober)
- Vorheriger Wert: 39,8
- Prognose: 41
- 08:30 Uhr – Deutschland – S&P Global Bau-PMI (Oktober)
- Vorheriger Wert: 43,5
- Prognose: 44
- 09:30 Uhr – Großbritannien – S&P Global Bau-PMI (Oktober)
- Vorheriger Wert: 46,1
- Prognose: 45,5
- 12:00 Uhr – Großbritannien – Zinsentscheidung der BoE
- Vorheriger Wert: 3,75 %
- Prognose: 4 %
Freitag, 6. November
- 00:30 Uhr – Japan – S&P Global Composite PMI, endgültige Zahlen (Oktober)
- Vorheriger Wert: 52,3
- Prognose: 52,3
- 00:30 Uhr – Japan – S&P Global Dienstleistungs-PMI, endgültig (Oktober)
- Vorheriger Wert: 51,3
- Prognose: 52,0
- 13:30 Uhr – Kanada – Arbeitslosenquote (Oktober)
- Vorwert: 6,5 %
- Prognose: 6,5 %
- 13:30 Uhr – USA – Beschäftigungszahlen außerhalb der Landwirtschaft (Oktober)
- Vorheriger Wert: 29.000
- Prognose:0K
- 13:30 Uhr – USA – Arbeitslosenquote (Oktober)
- Vorheriger Wert: 4,2 %
- Prognose: 4,2 %
- 15:00 Uhr – Kanada – Ivey-PMI saisonbereinigt (Oktober)
- Vorheriger Wert: 58,2
- Prognose: 57,5
- 15:00 Uhr – USA – Michigan-Konsumentenstimmung, vorläufig (November)
- Vorwert: 48,0
- Prognose: 47,0
Wichtige Unternehmensergebnisse, die es zu beachten gilt
Montag, 2. November
- APPLE
- Loews Corporation
- Vertex Pharmaceuticals
Dienstag, 3. November
- Buchung
- KONINKLIJKE
- Electronic Arts
- CTT CORREIOS PORT
- COMPASS
- Ferrari
- Amgen
- PFIZER
- Marathon Petroleum
- AMD
- Fresenius Medical Care AG & Co
- Hugo Boss
- BioNTech
- Deutsche Lufthansa
- Zalando
- Super Micro Computer
- NOS
- Bayer
- AIG
Mittwoch, 4. November
- Uber Technologies
- McDonald’s
- Kraft Heinz
- CVS Health
- Western Union
- Qualcomm
- Arm
- Solvay
- HeidelbergCement
- BMW
- Semapa – Sociedade de Investim
- Continental
- Beyond Meat
- Novo Nordisk
- Tenaris
- Fresenius SE & Co
- McKesson
- Expedia
Donnerstag, 5. November
- Mattel
- EDP Renovaveis
- LEGRAND
- Chesapeake
- Air France-KLM
- Bouygues
- Cellnex Telecom
- ENGIE
- Sony
- Rockwell Automation
- Toyota Motor
- DHL
- Novavax
- ConocoPhillips
- Swiss Re
- Rheinmetall
- Commerzbank
- Deutsche Telekom
- AAON
- NATIONAL GRID
Freitag, 6. November
- Moderna
- Energias De Portugal
- Daimler
- Canopy Growth
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 30. Oktober 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.