
Wochenausblick
Was ist diese Woche passiert?
Vereinigte Staaten
- Die Fed hob ihren Leitzins auf 3,75 % bis 4,00 % an, wobei Vertreter signalisierten, dass weitere Straffungen folgen könnten, da die Inflation weiterhin hoch bleibt.
- Fed-Vorstandsmitglied Kevin Warsh erklärte, die Wirtschaft und der Arbeitsmarkt seien weiterhin stark genug, um höhere Zinsen zu verkraften, und deutete gleichzeitig an, dass die jüngste Zinserhöhung der Beginn einer umfassenderen Kampagne gegen die Inflation sein könnte.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe in den USA sank in der Woche bis zum 12. September um 10.000 auf 196.000, während die Zahl der Folgeanträge auf 1,73 Millionen zurückging, was auf eine anhaltende Widerstandsfähigkeit des Arbeitsmarktes hindeutet.
- Die US-Einzelhandelsumsätze erholten sich im August um 1,2 % auf 773,9 Mrd. US-Dollar und lagen damit über den erwarteten 0,8 %, wobei die BIP-bezogenen Umsätze der Kontrollgruppe um rund 1,4 % stiegen.
- Der Index der New Yorker Fed für das verarbeitende Gewerbe fiel im September deutlich von 20,6 im August auf 7,6 und verfehlte damit die Erwartungen, während sich der Preisdruck verstärkte.
- Die Zahl der Baubeginne in den USA ging im August um 2,6 % auf 1,275 Millionen zurück, während die Baugenehmigungen um 2,7 % sanken, was die Anzeichen für einen Druck auf den Immobiliensektor verstärkte.
- Die Hypothekenzinsen in den USA nähern sich der 7-Prozent-Marke – dem höchsten Stand seit Januar 2025 –, was die Nachfrage nach Wohnimmobilien und die Bautätigkeit möglicherweise weiter belasten könnte.
- Höhere Energiekosten stellen US-Unternehmen vor ein Dilemma: Einige erhöhen ihre Preise, während andere die Preise senken, um ihren Marktanteil zu sichern.
Europa
- Die Bank of England beließ ihren Leitzins bei 3,75 %, doch drei von neun Entscheidungsträgern stimmten für eine Anhebung auf 4 %, womit die Möglichkeit einer weiteren Straffung offen bleibt, da die Energiekosten die Inflation anheizen.
- Die Inflation im Vereinigten Königreich beschleunigte sich im August auf 3,1 % gegenüber 2,9 % im Juli, angetrieben durch die Energiepreise für Haushalte, Benzin- und Dieselpreise, Flugpreise sowie die Erzeugerpreise.
- Die Arbeitslosenquote im Vereinigten Königreich blieb in den drei Monaten bis einschließlich Juli bei 4,9 % und damit nahe einem Fünfjahreshoch, während das jährliche Lohnwachstum ohne Bonuszahlungen bei 3,5 % stagnierte.
- Die Industrieproduktion in der Eurozone ging im Juli um 0,1 % zurück, nachdem bereits im Juni ein ähnlicher Rückgang zu verzeichnen war; Deutschland und Frankreich verzeichneten Rückgänge von 1,5 % bzw. 0,4 %.
- Die Schwäche der Industrieproduktion steht im Gegensatz zum steigenden Vertrauen der Hersteller, deren Geschäftstätigkeit im August Berichten zufolge so stark gewachsen ist wie seit mehr als vier Jahren nicht mehr.
Japan
- Die Bank of Japan hob ihren Leitzins auf 1,25 % an – den höchsten Stand seit 30 Jahren – und signalisierte gleichzeitig, dass weitere Erhöhungen folgen könnten.
- Höhere japanische Zinsen könnten inländische Investoren dazu veranlassen, Kapital zurückzuführen, da japanische Investoren Finanzanlagen in den USA im Wert von rund 2,5 Billionen US-Dollar halten.
- Eine Verlagerung der japanischen Kapitalströme könnte daher Auswirkungen auf US-Staatsanleihen und die globalen Märkte insgesamt haben.
Australien
- RBA-Gouverneurin Michele Bullock warnte, dass anhaltender Inflationsdruck Realität werde, wobei Kapazitätsengpässe und der Konflikt im Nahen Osten die Inflation voraussichtlich auf einem hohen Niveau halten würden.
- Die Märkte preisen eine nahezu sichere Zinserhöhung der RBA im Laufe dieses Monats ein.
Kanada
- Die Bank of Canada beließ ihren Leitzins bei 2,25 %, während die Entscheidungsträger einräumten, dass höhere Kraftstoffkosten weitere Zinserhöhungen erforderlich machen könnten, sollten sie sich auf das allgemeine Preisniveau auswirken.
- Die Verantwortlichen warnten zudem, dass höhere Zölle auf kanadische Waren die sich abzeichnende wirtschaftliche Erholung schwächen könnten.
- Die kanadische Inflationsrate blieb im August bei 3 %, während die Kerninflation ohne Benzin von 2,2 % auf 2,4 % anstieg.
- Die kanadischen Industrieproduzentenpreise stiegen im Juli um 1,3 % und lagen damit über den Erwartungen, während die Rohstoffpreise im August um 3,1 % zulegten und im Jahresvergleich um 22,8 % höher lagen.
- Die Zahl der Baubeginne in Kanada ging im August um 0,1 % zurück, während die Verkäufe bestehender Immobilien um 0,7 % sanken, was die Anzeichen für eine Abkühlung des Immobilienmarktes verstärkte.
Asien-Pazifik
- Die taiwanesische Zentralbank beließ ihren Diskontsatz zum zehnten Mal in Folge unverändert bei 2 %, gestützt durch ein starkes, KI-bedingtes Wirtschaftswachstum, obwohl die Inflation über ihre Warnschwelle von 2 % gestiegen war.
- Chinas finanzielle und wirtschaftliche Aussichten werden weiterhin von den globalen Energiekosten und dem sich wandelnden Inflationsdruck beeinflusst.
- Die Weltbank mobilisierte 112 Milliarden US-Dollar an privatem Kapital sowie 123 Milliarden US-Dollar aus eigenen Mitteln und unterstrich damit die wachsende Rolle privater Investitionen bei der globalen Entwicklungsfinanzierung.
Globale Märkte
- Die WTO warnte, dass eine zunehmende Fragmentierung des Welthandels in geopolitische Blöcke das langfristige Wachstum erheblich belasten könnte.
- Die Organisation schätzt, dass ein auf Blöcken basierendes Handelssystem die weltweiten Exporte bis 2050 um 18,6 % und die globale Wirtschaftsleistung um 5,1 % verringern könnte.
- Rund 72 % des weltweiten Warenhandels entsprechen weiterhin den nichtdiskriminierenden WTO-Regeln, ein Rückgang gegenüber zuvor 80 %.
- Höhere Energiepreise stellen weiterhin ein zentrales marktübergreifendes Risiko dar und beeinflussen die Inflationserwartungen, die Geldpolitik der Zentralbanken sowie die Renditen von Staatsanleihen.
Marktbewegende Faktoren dieser Woche
Devisen
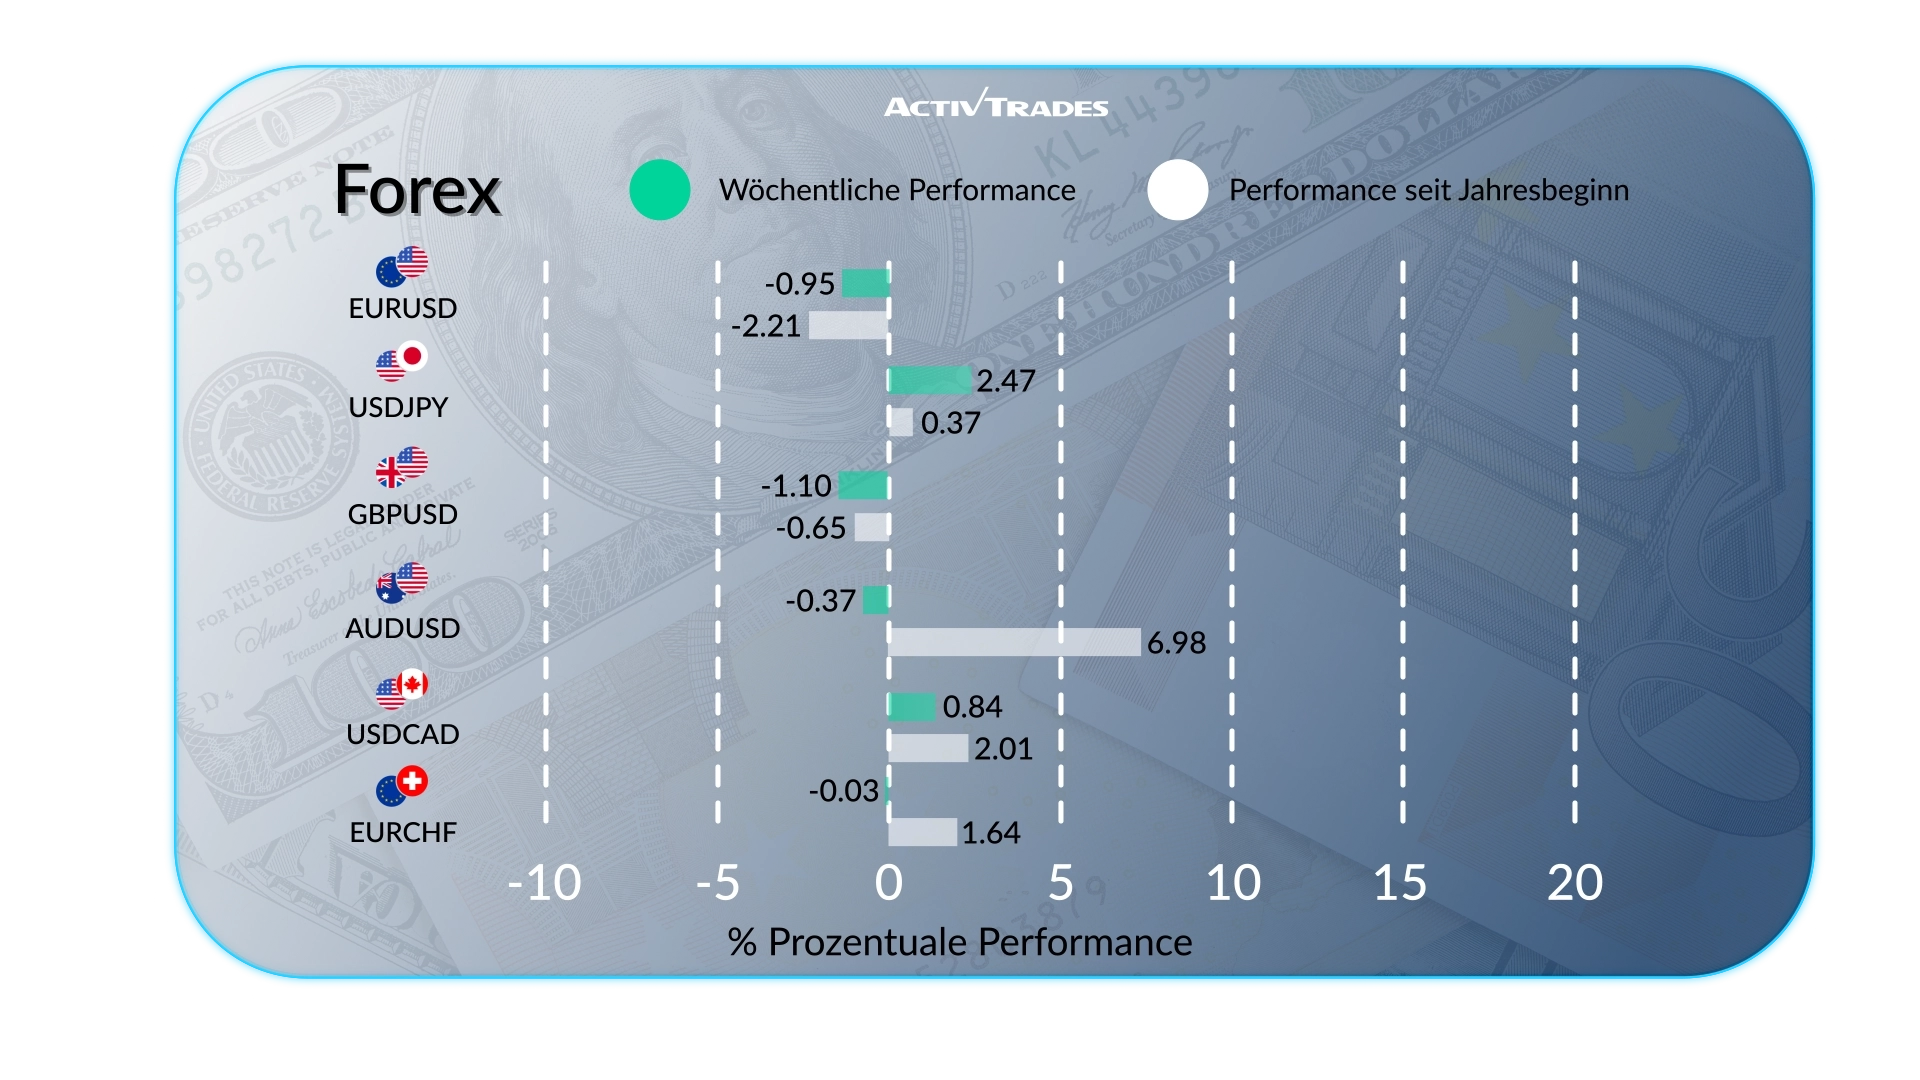
- Der USD/JPY, der HKD/JPY und der USD/PLN sind um mehr als 1,9 % gestiegen.
- Der ZAR/JPY ist um mehr als 1,7 % gestiegen.
- Der AUD/JPY ist um mehr als 1,5 % gestiegen.
- Der USD/CHF ist um mehr als 1,4 % gestiegen.
- Der AUD/CHF ist um mehr als 0,9 % gestiegen.
- Der CHF/HKD und der NZD/HKD sind um mehr als 1,2 % gefallen.
- Der NZD/USD und der EUR/USD sind um mehr als 1,1 % gefallen.
Rohstoffe
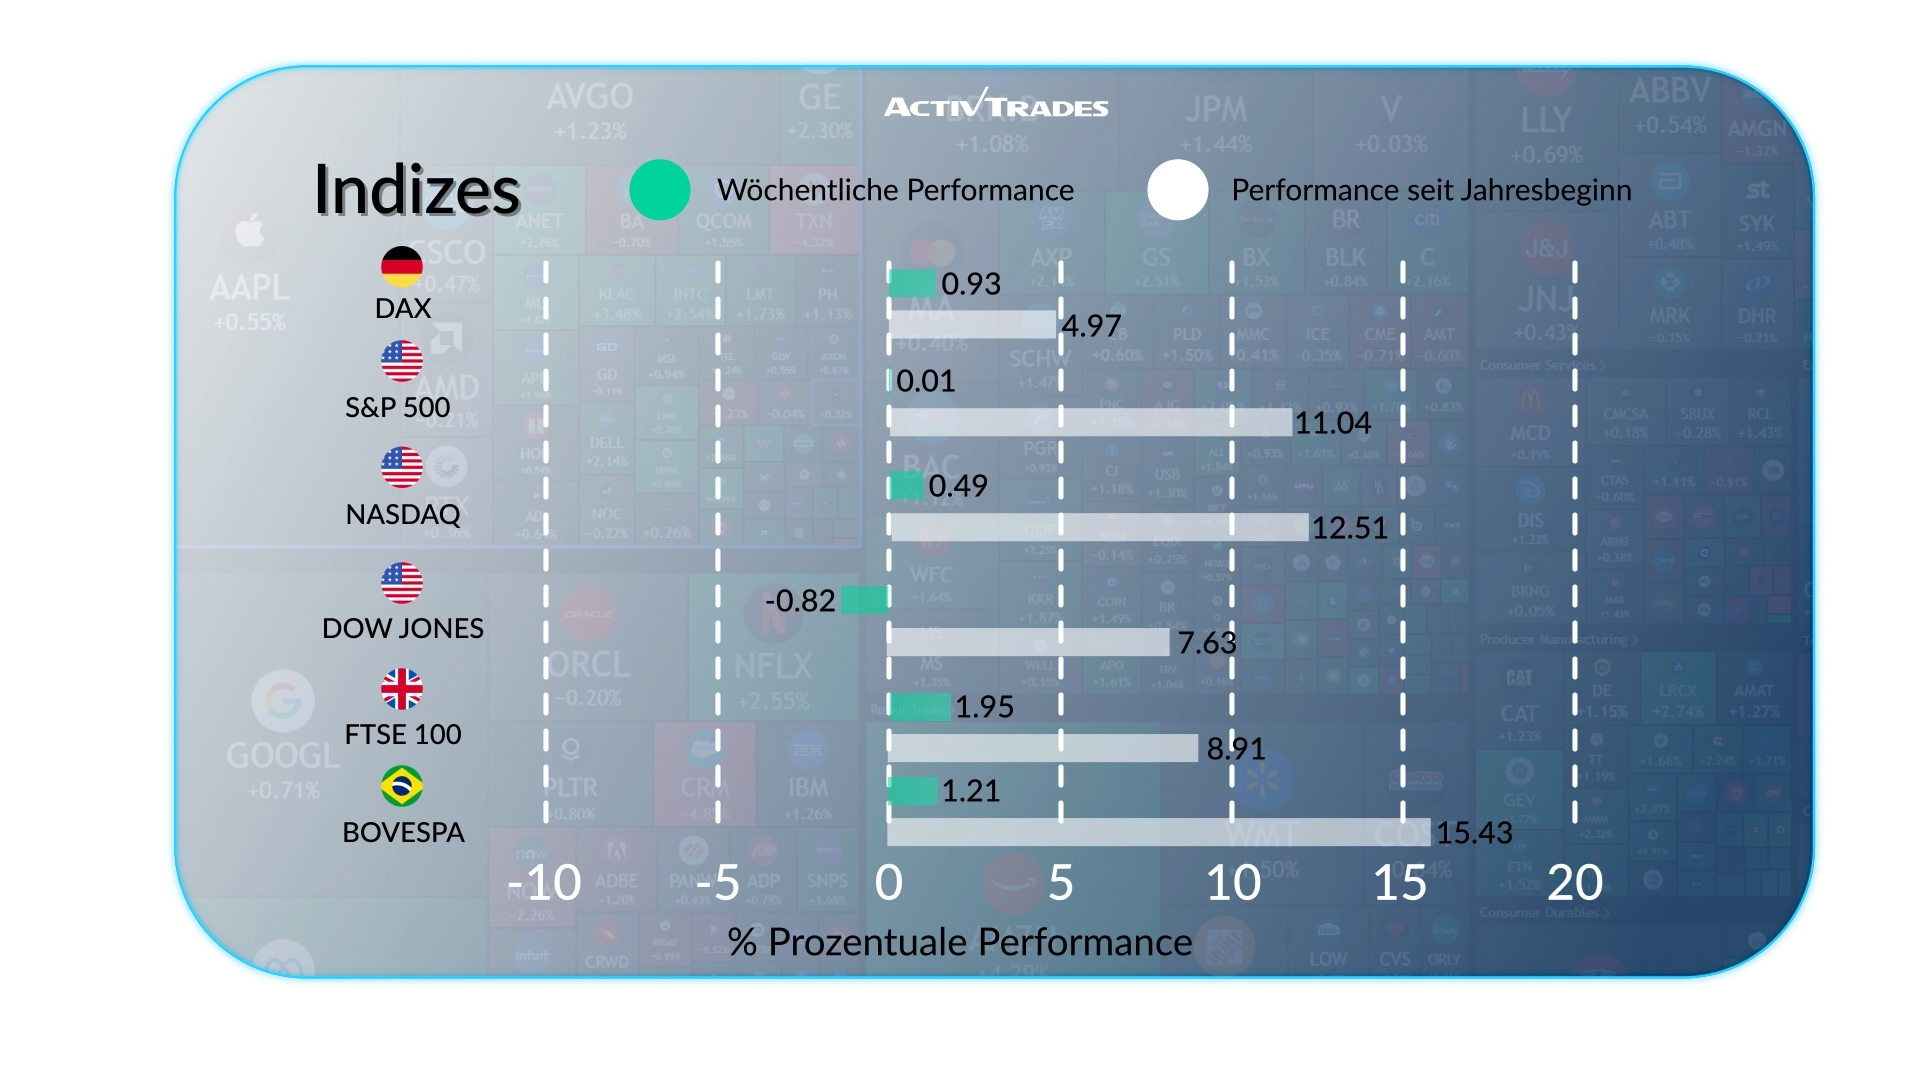
- Die Haferpreise sind um mehr als 17,08 % gestiegen.
- Die US-Kakaopreise sind um mehr als 5,72 % gefallen.
Indizes
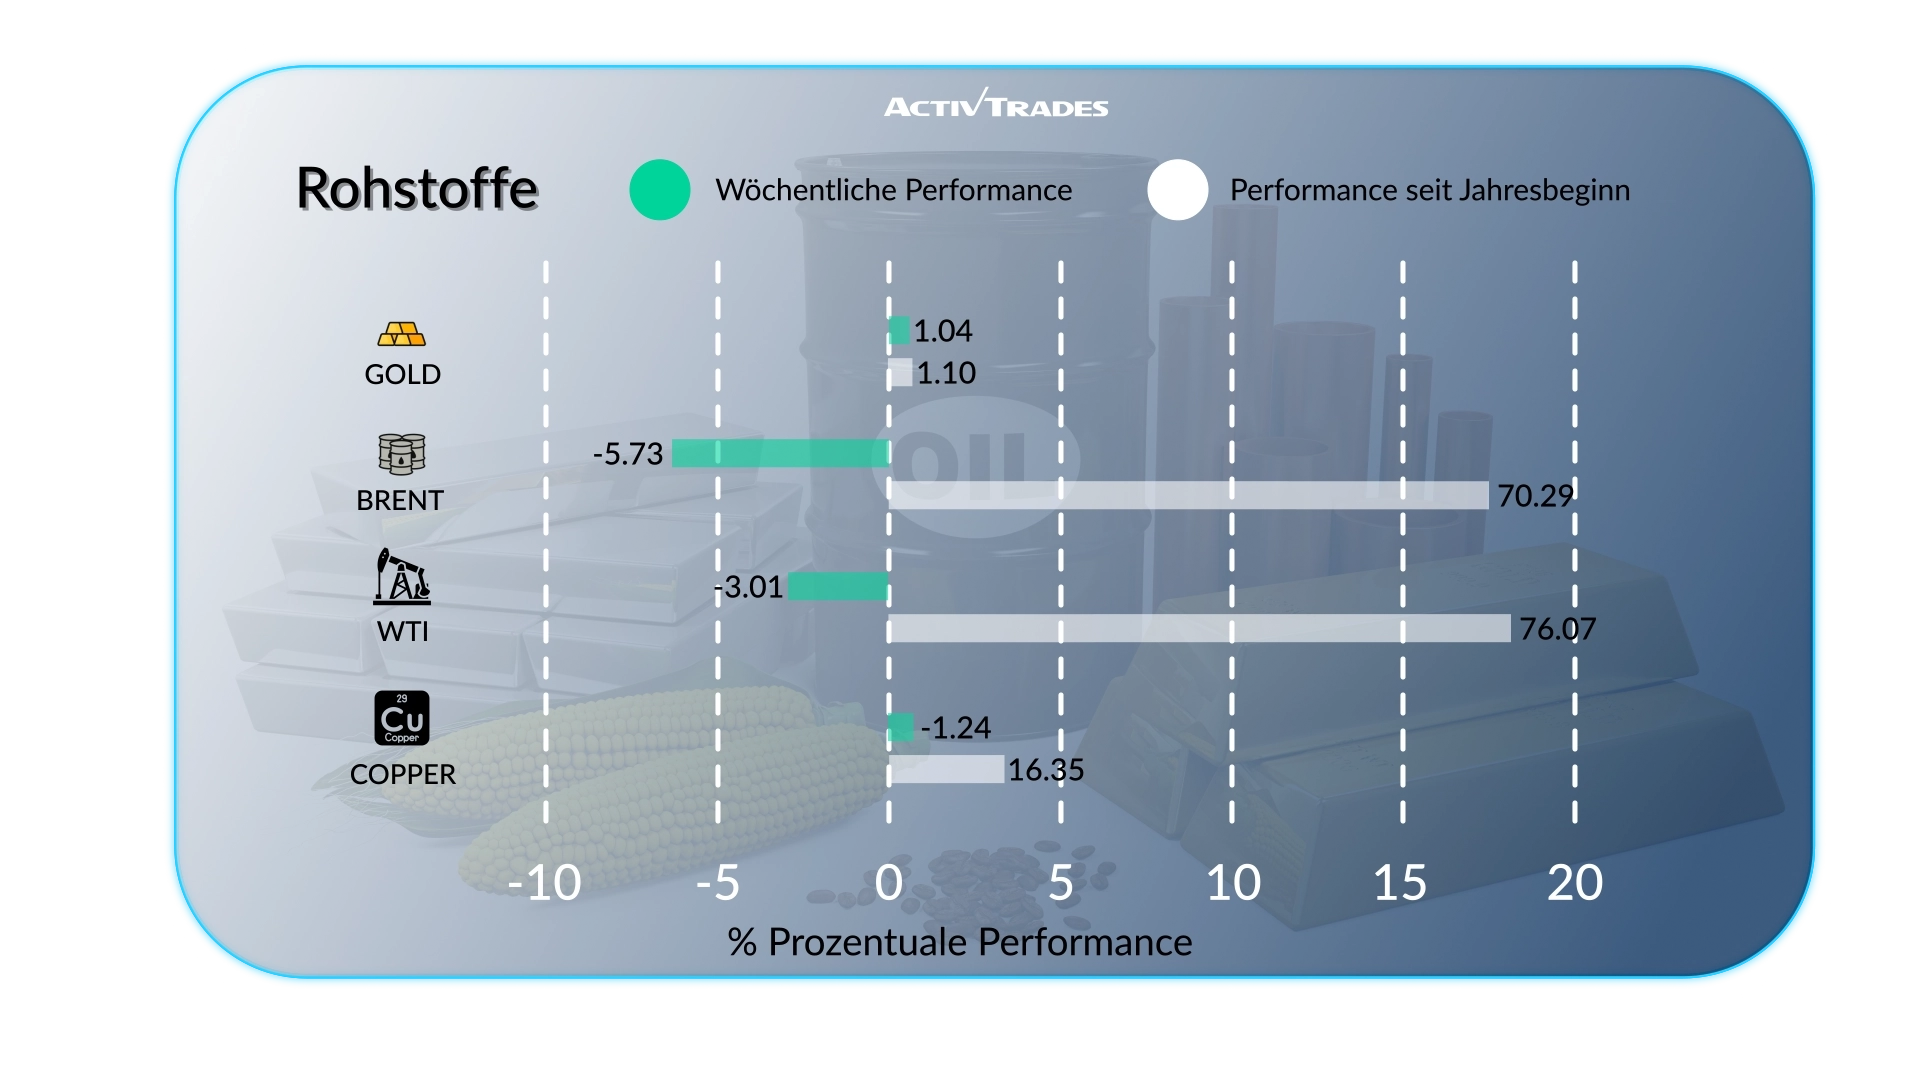
- Der Nasdaq-Index ist um mehr als 1,5 % gestiegen.
- Der Japan 225, der UK 100 und der Kospi legten um mehr als 1,3 % zu.
- Der BIST 100-Index ist um mehr als 7 % gefallen.
- Der VIX-Index ist um mehr als 5,3 % gefallen.
Aktien
Spitzenreiter
- Revvity: +21,32 %
- Crowdstrike: +17,64 %
- Dell Technologies: +16,14 %
- Moderna: +15,70 %
- Generac: +14,07 %
- Alexandria Real Estate Equities: +13,68 %
Verlierer
- JB Hunt Transport Services: -11,53 %
- Coreweave: -10,37 %
Wichtige Ereignisse, die es zu verfolgen gilt
Dienstag, 22. September
- 23:00 Uhr – Australien – S&P Global Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe, Vorabschätzung (September)
- Vorheriger Wert: 52,0
- Prognose: 51,7
- 23:00 Uhr – Australien – S&P Global Dienstleistungs-PMI-Vorabwert (September)
- Vorheriger Wert: 53,2
- Prognose: 52,5
- 23:00 Uhr – Australien – S&P Global Composite PMI Flash (September)
- Vorheriger Wert: 52,7
- Prognose: 52
Mittwoch, 23. September
- 07:15 Uhr – Frankreich – S&P Global Composite PMI Flash (September)
- Vorheriger Wert: 48,5
- Prognose: 49,1
- 07:15 Uhr – Frankreich – S&P Global PMI-Blitzumfrage für das verarbeitende Gewerbe (September)
- Vorheriger Wert: 51,1
- Prognose: 51
- 07:15 Uhr – Frankreich – S&P Global Dienstleistungs-PMI-Vorabwert (September)
- Vorheriger Wert: 48,0
- Prognose: 49,1
- 07:30 Uhr – Deutsch – S&P Global PMI-Blitzumfrage für das verarbeitende Gewerbe (September)
- Vorheriger Wert: 54,3
- Prognose: 53,6
- 07:30 Uhr – Deutschland – S&P Global Composite PMI Flash (September)
- Vorheriger Wert: 51,8
- Prognose: 51,7
- 07:30 Uhr – Deutschland – S&P Global Dienstleistungs-PMI-Vorabwert (September)
- Vorheriger Wert: 49,7
- Prognose: 50,5
- 08:00 Uhr – Europa – S&P Global Composite PMI Flash (September)
- Vorheriger Wert: 52,0
- Prognose: 51,7
- 08:00 Uhr – Europa – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (September)
- Vorheriger Wert: 52,7
- Prognose: 52,7
- 08:00 Uhr – Europa – S&P Global Dienstleistungs-PMI-Vorabwert (September)
- Vorheriger Wert: 51,6
- Prognose: 51,5
- 08:30 Uhr – Großbritannien – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (September)
- Vorheriger Wert: 51,7
- Prognose: 51,7
- 08:30 Uhr – Großbritannien – S&P Global Dienstleistungs-PMI-Vorabwert (September)
- Vorheriger Wert: 52,5
- Prognose: 52,6
- 08:30 Uhr – Großbritannien – S&P Global Composite PMI-Vorabwert (September)
- Vorheriger Wert: 52,5
- Prognose: 52,3
- 13:45 Uhr – USA – S&P Global Composite PMI Flash (September)
- Vorheriger Wert: 56
- Prognose: 55,2
- 13:45 Uhr – USA – S&P Global Manufacturing PMI Flash (September)
- Vorheriger Wert: 53,9
- Prognose: 53
- 13:45 Uhr – USA – S&P Global Dienstleistungs-PMI-Vorabwert (September)
- Vorheriger Wert: 56,5
- Prognose: 56,4
Donnerstag, 24. September
- KoVorheriger Wert: 54,9
- Prognose: 54
- 00:30 Uhr – Japan – S&P Global Services PMI Flash (September)
- Vorheriger Wert: 52,5
- Prognose: 52
- 00:30 Uhr – Japan – S&P Global Composite PMI Flash (September)
- Vorheriger Wert: 53,5
- Prognose: 52,7
- 08:00 Uhr – Deutschland – Ifo-Geschäftsklima (September)
- Vorheriger Wert: 88,8
- Prognose: 87,9
Freitag, 25. September
- 06:00 Uhr – Deutschland – GfK-Konsumklima (Oktober)
- Vorheriger Wert: -26,6
- Prognose: -27,4
- 12:30 Uhr – USA – Aufträge für langlebige Güter im Monatsvergleich (August)
- Vorheriger Wert: 1,1 %
- Prognose: 0,5 %
Wichtige Unternehmensergebnisse, die es zu beachten gilt
Mittwoch, 23. September
- General Mills
Donnerstag, 24. September
- Costco
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 18. September 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.