
Panoramica settimanale
Cosa è successo questa settimana?
Mercati globali
- L’OCSE ha rivisto al rialzo le previsioni di crescita globale per il 2026 dal 2,8% al 2,9%, affermando che l’economia globale si sta dimostrando più resiliente del previsto.
- Gli investimenti legati all’intelligenza artificiale stanno sostenendo la crescita globale, in particolare negli Stati Uniti e nelle economie coinvolte nella produzione di elettronica.
- L’OCSE ha avvertito che un conflitto prolungato in Medio Oriente, i prezzi elevati dell’energia e altri rischi geopolitici potrebbero indebolire le prospettive globali.
- La rapida espansione dell’intelligenza artificiale e delle infrastrutture dei data center sta diventando una delle principali fonti di investimento e domanda, ma sta anche aumentando la pressione sulla manodopera, sull’elettricità e sul territorio.
- Si prevede che gli investimenti globali nei data center statunitensi e nelle infrastrutture di IA raggiungeranno i 10,3 trilioni di dollari tra il 2025 e il 2032, sollevando preoccupazioni riguardo all’esposizione al debito qualora il boom degli investimenti dovesse perdere slancio.
Stati Uniti
- Il governatore della Fed Michael Barr ha affermato che potrebbero essere necessari ulteriori aumenti dei tassi per riportare l’inflazione all’obiettivo del 2%.
- Anche il presidente della Fed di Richmond, Thomas Barkin, ha avvertito che potrebbe essere necessario un ulteriore inasprimento, sostenendo che gli shock inflazionistici potrebbero rivelarsi più persistenti del previsto.
- Secondo i funzionari della Fed, i dazi, le tensioni in Medio Oriente, la guerra in Ucraina e la forte domanda di investimenti legati all’intelligenza artificiale stanno aggravando le pressioni sui prezzi.
- I mercati hanno aumentato notevolmente le aspettative di un rialzo dei tassi da parte della Fed a ottobre, con la probabilità che è salita a circa il 55% dal 9% circa di un mese prima.
- Le richieste di sussidi di disoccupazione negli Stati Uniti sono scese a 197.000 nella settimana terminata il 19 settembre, al di sotto delle 201.000 previste, mentre le richieste continuative sono salite leggermente a 1,72 milioni.
- I tassi ipotecari statunitensi hanno raggiunto il 7%, il livello più alto dal gennaio 2025, aumentando la pressione sull’accessibilità e sulla domanda nel settore immobiliare.
- L’entità degli investimenti nell’intelligenza artificiale sta creando vincoli di capacità nei mercati dell’elettricità, del lavoro e dei terreni, mentre la crescente dipendenza dal finanziamento tramite debito da parte delle principali aziende tecnologiche potrebbe aumentare i rischi per il settore finanziario qualora il ciclo di investimenti dovesse invertirsi.
Europa
- Il clima economico in Germania è migliorato per il quinto mese consecutivo, con l’indice Ifo salito a 89,9 a settembre da 88,8 ad agosto.
- Gli istituti economici tedeschi hanno rivisto al rialzo le previsioni di crescita per il 2026 dallo 0,7% all’1,3%, grazie al rafforzamento delle esportazioni.
- La ripresa della Germania deve ancora affrontare sfide strutturali e costi energetici elevati, che potrebbero limitare il ritmo di espansione.
- Svizzera e Svezia hanno mantenuto invariati i tassi di interesse, mentre la Norvegia ha aumentato il proprio tasso di riferimento dal 4,25% al 4,5%.
- La banca centrale norvegese ha affermato che è necessaria una politica monetaria più restrittiva per riportare l’inflazione al suo obiettivo del 2%, citando la forte crescita salariale e gli elevati costi energetici.
- L’indicatore della fiducia dei consumatori dell’eurozona è sceso a -16,5 a settembre da -15,5, con i nuovi aumenti dei prezzi dell’energia che hanno pesato sul clima di fiducia.
Canada
- Le vendite al dettaglio canadesi sono scese dello 0,7% a luglio, attestandosi a 73,7 miliardi di dollari canadesi, segnando il primo calo mensile dell’anno, con un andamento debole in otto dei nove settori.
- Una stima preliminare indica un rimbalzo dell’1,3% delle vendite al dettaglio ad agosto.
- Il governatore della Banca del Canada, Tiff Macklem, ha affermato che le future decisioni sui tassi dipenderanno da come le famiglie e le imprese reagiranno all’aumento dei prezzi dell’energia e all’incertezza commerciale.
- Macklem ha avvertito che l’inflazione potrebbe superare il 3% se i prezzi del petrolio dovessero rimanere vicini ai 100 dollari al barile, aumentando il rischio di pressioni sui prezzi più persistenti.
- Ha inoltre avvertito che la crescita canadese potrebbe rallentare al di sotto di un tasso annualizzato dell’1% nel quarto trimestre se i dazi statunitensi e canadesi dovessero rimanere in vigore.
Asia
- La Banca d’Indonesia ha mantenuto il tasso di riferimento sui reverse repo a sette giorni al 5,75%, lasciando invariati i tassi sui depositi e sui prestiti rispettivamente al 4,75% e al 6,50%.
- La decisione riflette l’attenzione della banca centrale alla stabilizzazione della rupia, al mantenimento dell’inflazione entro gli obiettivi e al sostegno della crescita economica.
I fattori che hanno influenzato i mercati questa settimana
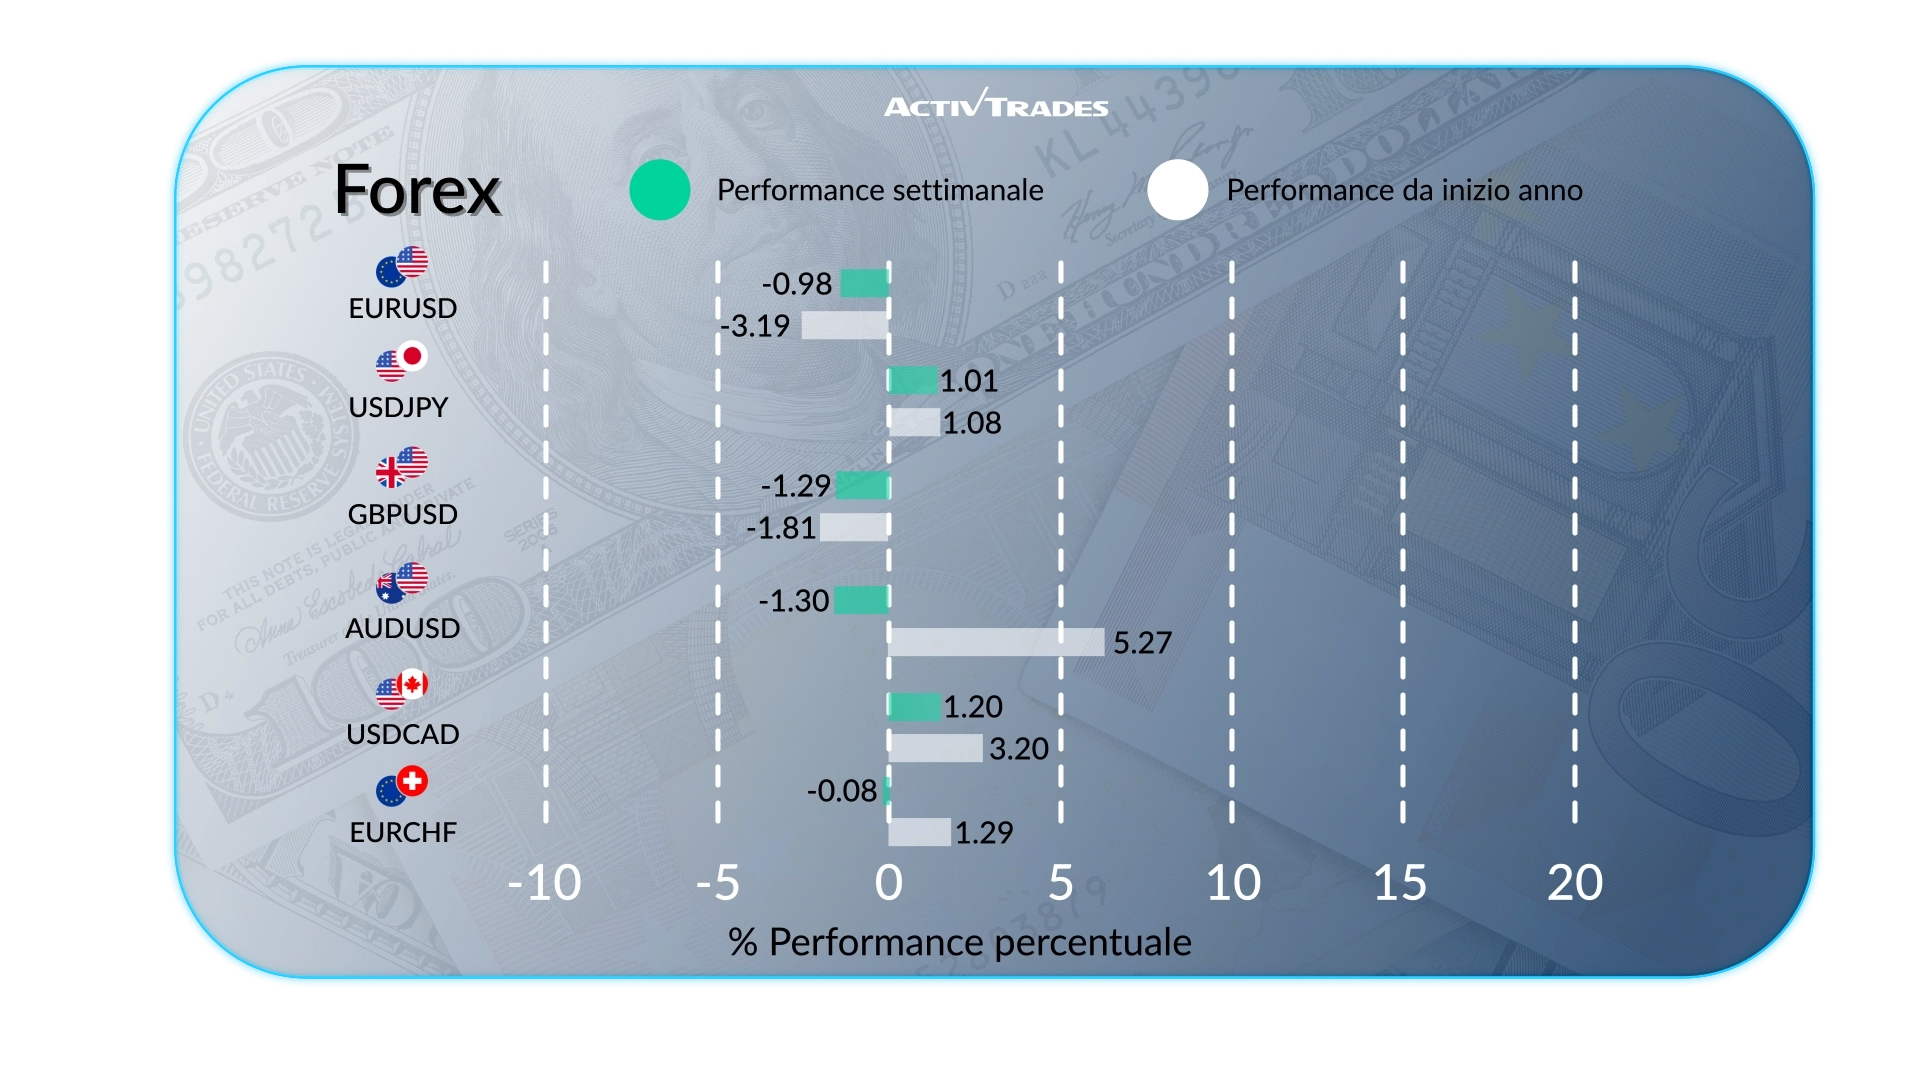
- Il dollaro statunitense ha raggiunto il massimo degli ultimi due mesi rispetto alle principali valute, spinto dalle aspettative di ulteriori aumenti dei tassi da parte della Federal Reserve e dall’aumento dei costi energetici in Europa, mentre il greggio Brent ha superato i 100 dollari al barile.
- La coppia USD/MXN è in rialzo di oltre il 3%.
- Il cambio EUR/MXN è in rialzo di oltre il 2,4%.
- Il cambio USD/JPY è in rialzo di oltre l’1,5%.
- Il cambio USD/CAD e quello CHF/JPY registrano un rialzo superiore all’1%.
- Il cambio MXN/JPY è in calo di oltre l’1,6%.
- Il cambio NZD/HKD è in calo di oltre l’1,4%.
- L'AUD/USD e l'NZD/USD sono in calo di oltre l'1,3%.
- Il cambio JPY/CHF è in calo di oltre l’1%.
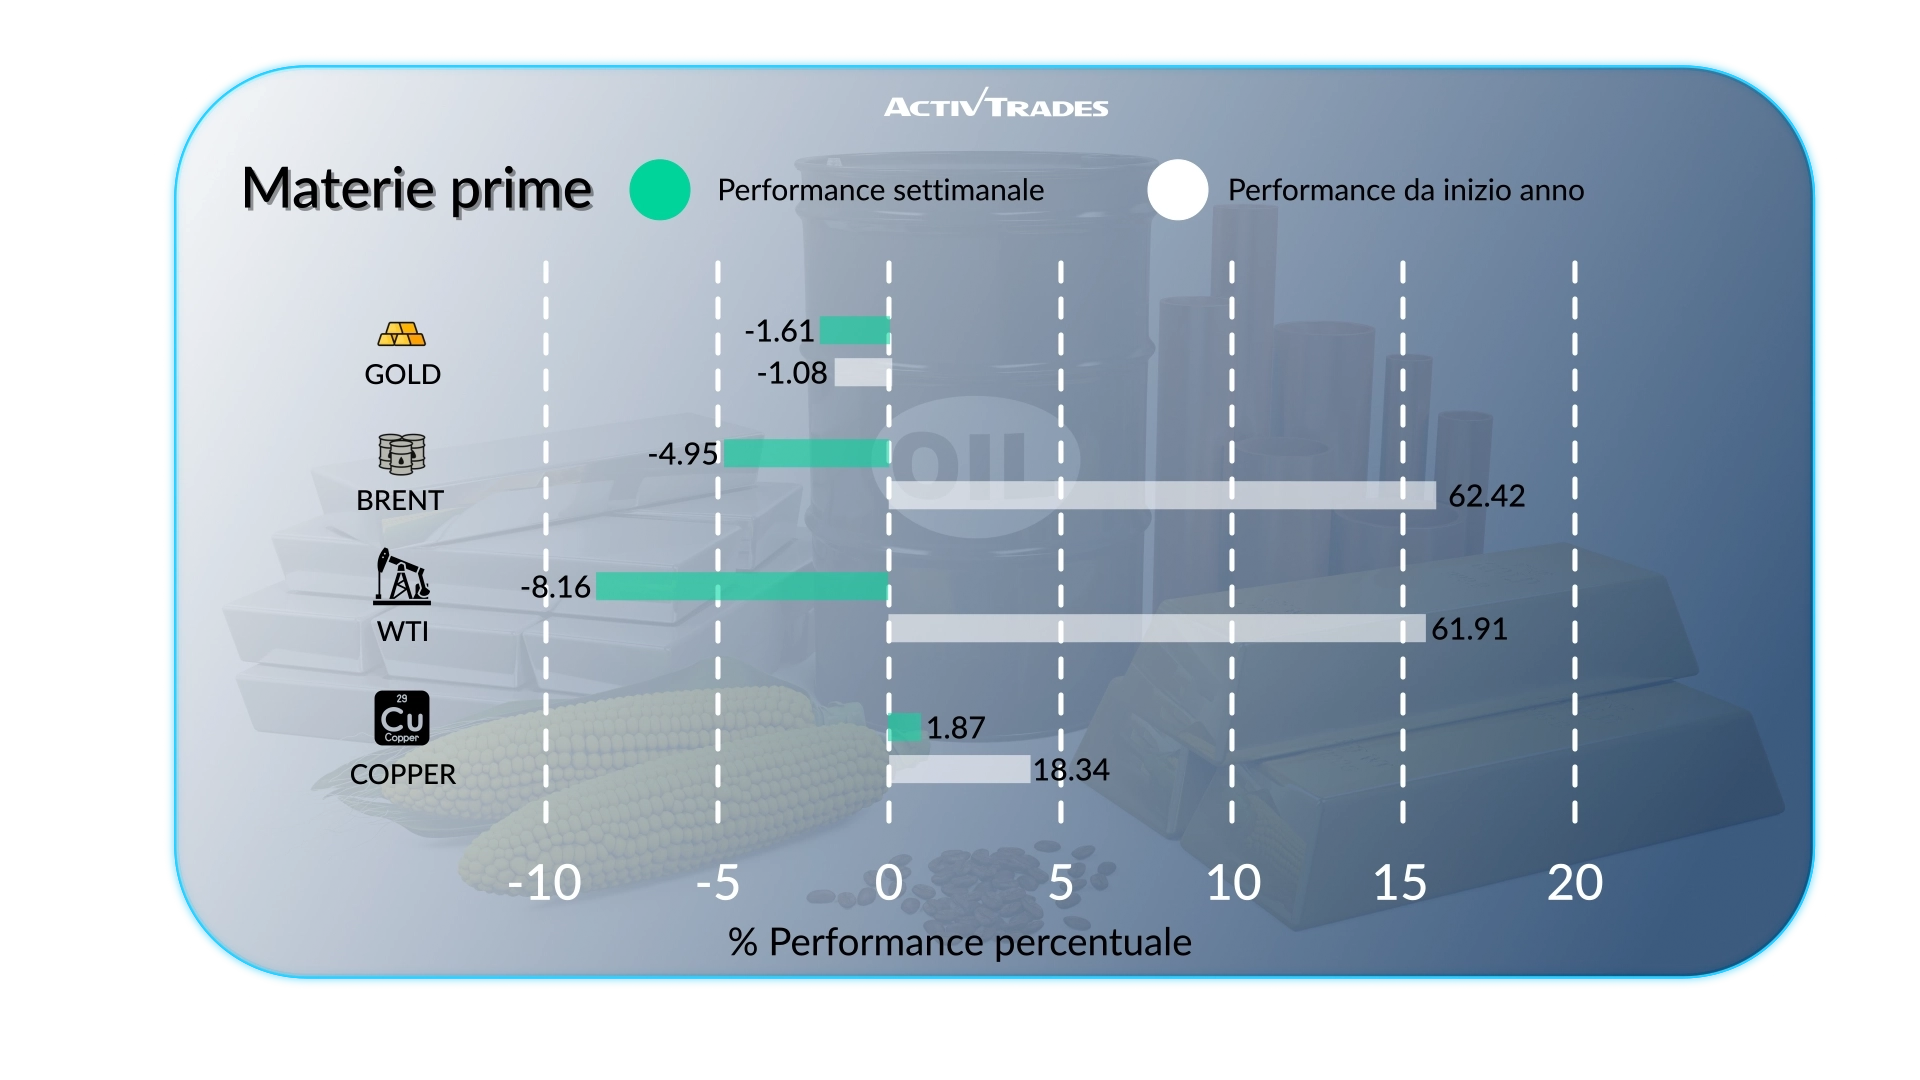
- I prezzi del gas naturale sono aumentati di oltre l'8,9%.
- I prezzi del succo d’arancia sono aumentati di oltre il 6,9%.
- I prezzi del riso grezzo e del cacao statunitense sono aumentati di oltre il 5%.
- I prezzi del gasolio da riscaldamento sono scesi di oltre il 7,9%.
- I prezzi dell’argento e del palladio sono scesi di oltre il 4,3%.
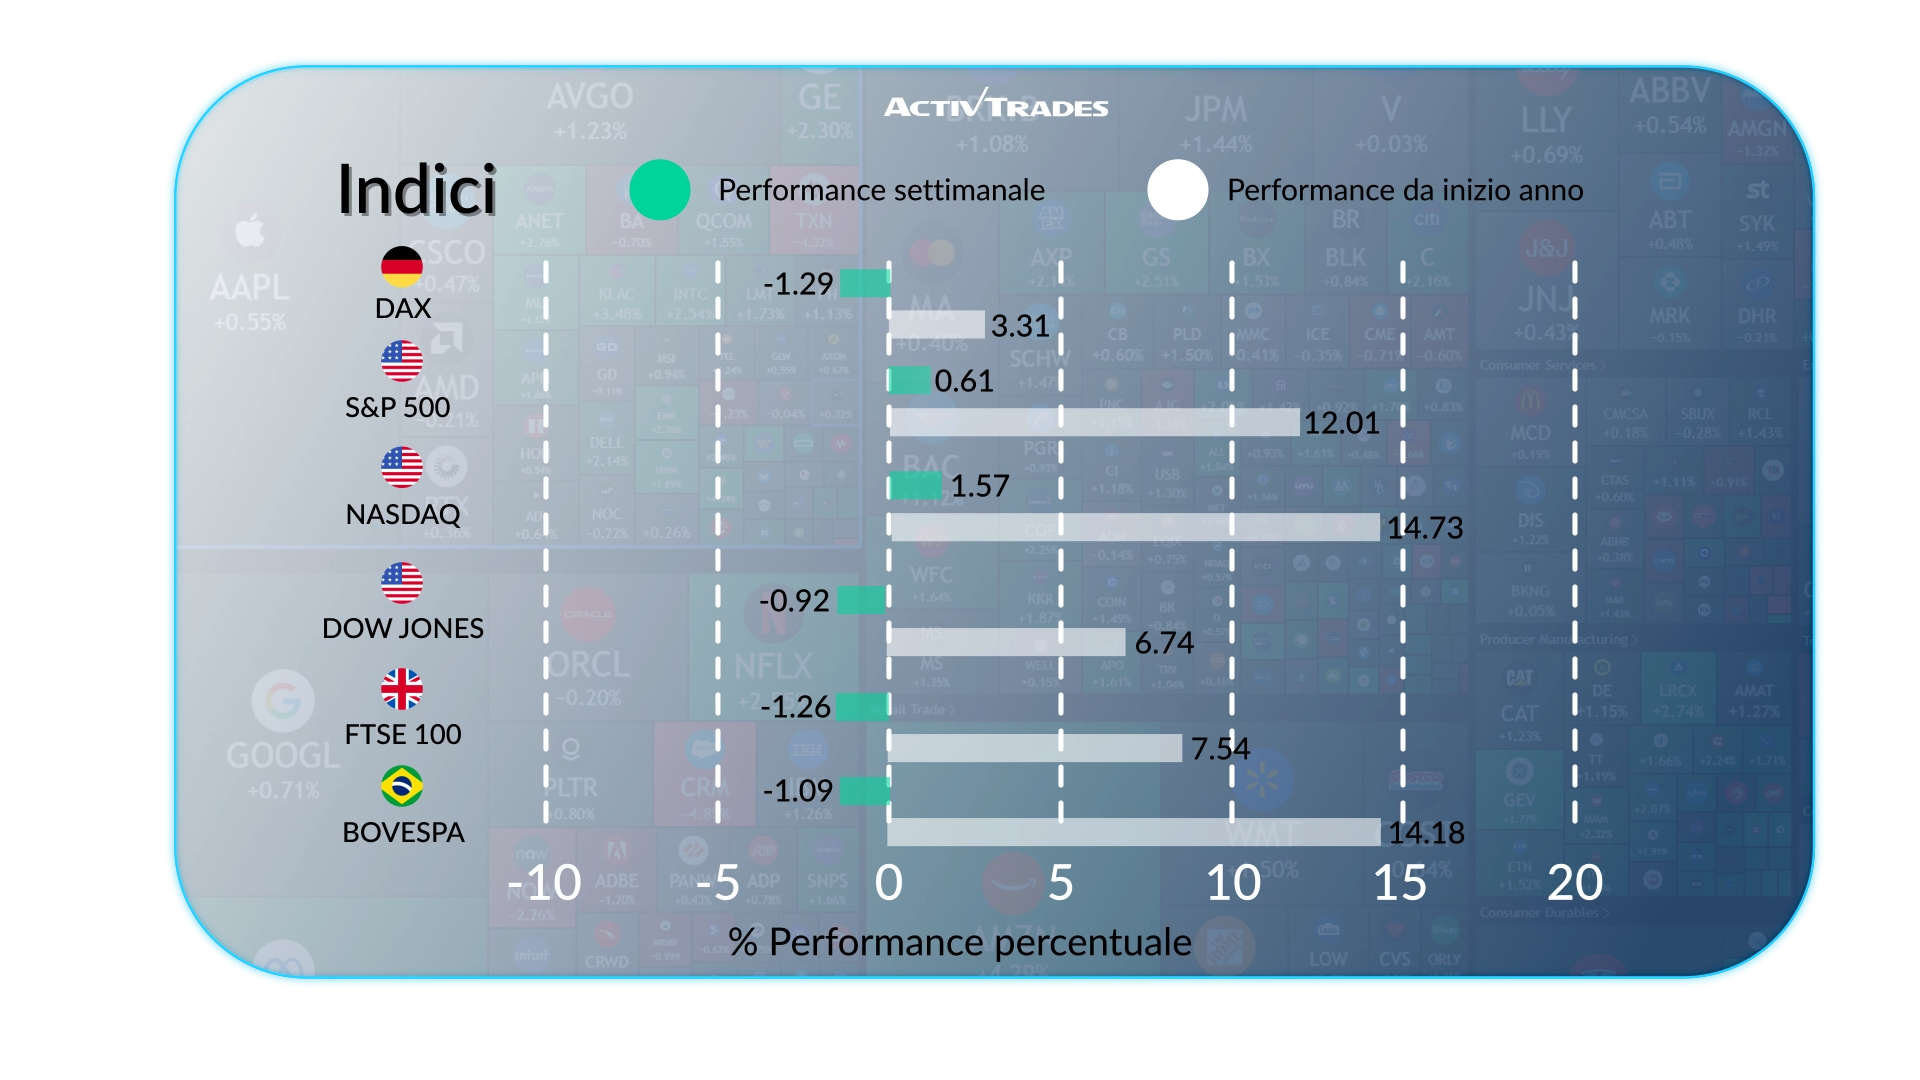
- L'indice Kospi è in rialzo di oltre il 7%.
- L'indice IDX30 ha registrato un calo superiore al 4%.
Azioni
In rialzo
- Moderna: +23,25%
- Astera: +22,81%
- Strategy: +22,20%
- Intel: +17,09%
- ARM: +15,54%
- AMD: +15,44%
- Cadence Design Systems: +14,69%
- Monolithic Power Systems: +14,19%
Crolli
- Gen Digital: -23,63%
- First Solar: -14,42%
- Paychex: -12,81%
- Volkswagen: -12,61%
- Orange: -12,19%
- Stellantis: -10,64%
Eventi importanti da seguire
Martedì 29 settembre
- 04:30 - Australia - Decisione sui tassi d'interesse della RBA
- Precedente: 4,35%
- Previsione: 4,35%
- 14:00 - Stati Uniti - Offerte di lavoro JOLTs (agosto)
- Dato precedente: 7,271 milioni
- Previsione: 7,24 milioni
Mercoledì 30 settembre
- 01:30 - Cina - PMI manifatturiero NBS (settembre)
- Dato precedente: 49,8
- Previsione: 50
- 01:30 - Cina - PMI del settore non manifatturiero dell'NBS (settembre)
- Dato precedente: 49,0
- Previsione: 49,6
- 01:45 - Cina - PMI manifatturiero di RatingDog (settembre)
- Dato precedente: 51,5
- Previsione: 51,5
- 01:45 - Cina - PMI dei servizi RatingDog (settembre)
- Dato precedente: 51,4
- Previsione: 51,7
- 06:45 - Francia - Tasso di inflazione su base annua (dati preliminari) (settembre)
- Dato precedente: 2,4%
- Previsione: 2,8%
- 12:00 - Germania - Tasso di inflazione su base annua (dati preliminari, settembre)
- Dato precedente: 2,9%
- Previsione: 3,1%
- 12:30 - Stati Uniti - Indice dei prezzi PCE core su base mensile (agosto)
- Dato precedente: 0,2%
- Previsione: 0,3%
- 12:30 - Stati Uniti - Tasso di crescita del PIL su base trimestrale (dati definitivi, 2° trimestre)
- Dato precedente: 2,1%
- Previsione: 1,5%
- 12:30 - Stati Uniti - Reddito personale su base mensile (agosto)
- Dato precedente: 0,4%
- Previsione: 0,3%
- 12:30 - Stati Uniti - Spesa personale su base mensile (agosto)
- Dato precedente: 0,2%
- Previsione: 0,3%
- 23:50 - Giappone - Indice Tankan delle grandi imprese manifatturiere (3° trimestre)
- Dato precedente: 22
- Previsione: 23
Giovedì 1 ottobre
- 01:30 - Australia - Bilancia commerciale (agosto)
- Dato precedente: 1,923 miliardi di dollari australiani
- Previsione: 1,5 miliardi di dollari australiani
- 07:15 - Spagna - PMI manifatturiero S&P Global (settembre)
- Dato precedente: 49,5
- Previsione: 50,8
- 07:30 - Svizzera - PMI manifatturiero procure.ch (settembre)
- Dato precedente: 57,1
- Previsione: 56,5
- 13:30 - Canada - PMI manifatturiero S&P Global (settembre)
- Dato precedente: 53,0
- Previsione: 52,9
- 14:00 - Stati Uniti - PMI manifatturiero ISM (settembre)
- Dato precedente: 54,6
- Previsione: 54
Venerdì 2 ottobre
- 05:00 - Giappone - Fiducia dei consumatori (settembre)
- Dato precedente: 35,5
- Previsione: 36
- 09:00 - Europa - Tasso di inflazione su base annua (dati preliminari) (settembre)
- Dato precedente: 3,2%
- Previsione: 3,4%
- 12:30 - Stati Uniti - Occupazione non agricola (settembre)
- Dato precedente: 162.000
- Previsione: 90.0K
- 12:30 - Stati Uniti - Tasso di disoccupazione (settembre)
- Dato precedente: 4,1%
- Previsione: 4,1%
Principali risultati finanziari da tenere d'occhio
Martedì 29 settembre
- Carmax
Mercoledì 30 settembre
- Micron Technology
Giovedì 1 ottobre
- NIKE
- Accenture
- McCormick & Co
Fonte: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView e dati di ActivTrades al 25 settembre 2026
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni.